Door Arnoud Wokke

Redacteur Tweakers

Apple maakt een vouwbare smartphone, nou en?

09-09-2026 • 06:00

275

Apple

Jaren nadat Samsung de eerste Galaxy Fold uitbracht, lijkt ook Apple met een vouwbare smartphone te komen. Daarmee is het bedrijf opnieuw laat in een bestaande productcategorie. Toch kan juist Apples komst grote gevolgen hebben voor de nog altijd kleine markt voor vouwbare telefoons.

Het is oktober 2019. Pandemieën met grote maatschappelijke gevolgen waren alleen nog onderwerp van films en series. De PlayStation 4 en XBOX One waren actuele consoles. Apple kwam met AirPods Pro. Fortnite verdween in een zwart gat. En Samsung bracht zijn eerste vouwbare smartphone uit, de Galaxy Fold.

Of eigenlijk: Samsung bracht zijn eerste vouwbare smartphone voor de tweede keer uit, nadat het de eerste introductie van de Fold annuleerde omdat die telefoon vaak stuk bleek te gaan. Het voelde, in elk geval voor mij, als het begin van een nieuw tijdperk voor smartphones.

Samsung Galaxy Fold-review uit 2019. Let op hoe raar en ouderwets deze vouwbare smartphone er nu al uitziet, met het kleine scherm aan de voorkant en de ruimte tussen de twee schermdelen bij het opvouwen

Samsung was niet de enige. Huawei had al een vouwbare telefoon aangekondigd en het onbekende Royole had er al een gemaakt. De toekomst van smartphones leek zich te … ontvouwen. De vraag was niet of, maar wanneer andere smartphonemakers zouden volgen. Ze kwamen allemaal in de loop van de jaren, een voor een. Xiaomi, OPPO, onbekendere namen als Tecno en zelfs het relatief behoudende Google.

Toch ontbreekt er nog altijd eentje. We weten allemaal over welke elektronicagigant het gaat. Het bedrijf is al decennia actief op de smartphonemarkt en introduceerde er allerlei vernieuwingen. Denk aan de integratie van zijn iconische muziekspeler in een telefoon, smartphones met luxe materialen en een minimalistisch ontwerp, en nieuwe functies voor telefooncamera's. Het bedrijf deed het in de loop der jaren allemaal.

Helaas: een vouwbare smartphone van deze fabrikant komt er niet of niet snel, als we de recentste geruchten mogen geloven. Wie dus zat te wachten op een Sony Xperia Fold, moet nog langer wachten. Een andere telefoonmaker komt wél met een vouwbaar model: Apple. En dat is een aardverschuiving in de smartphonemarkt.

De korte geschiedenis van nieuwe iPhones

Elke nieuwe iPhone is natuurlijk de snelste en beste ooit volgens Apple, en dat is over het algemeen waar. Maar hoeveel iPhones zagen er echt compleet anders uit dan voorgaande modellen? Meestal moeten klanten een bepaalde kleur kopen om te laten zien dat ze het nieuwste model hebben. Hoe vaak komt Apple echt met een heel nieuwe iPhone?
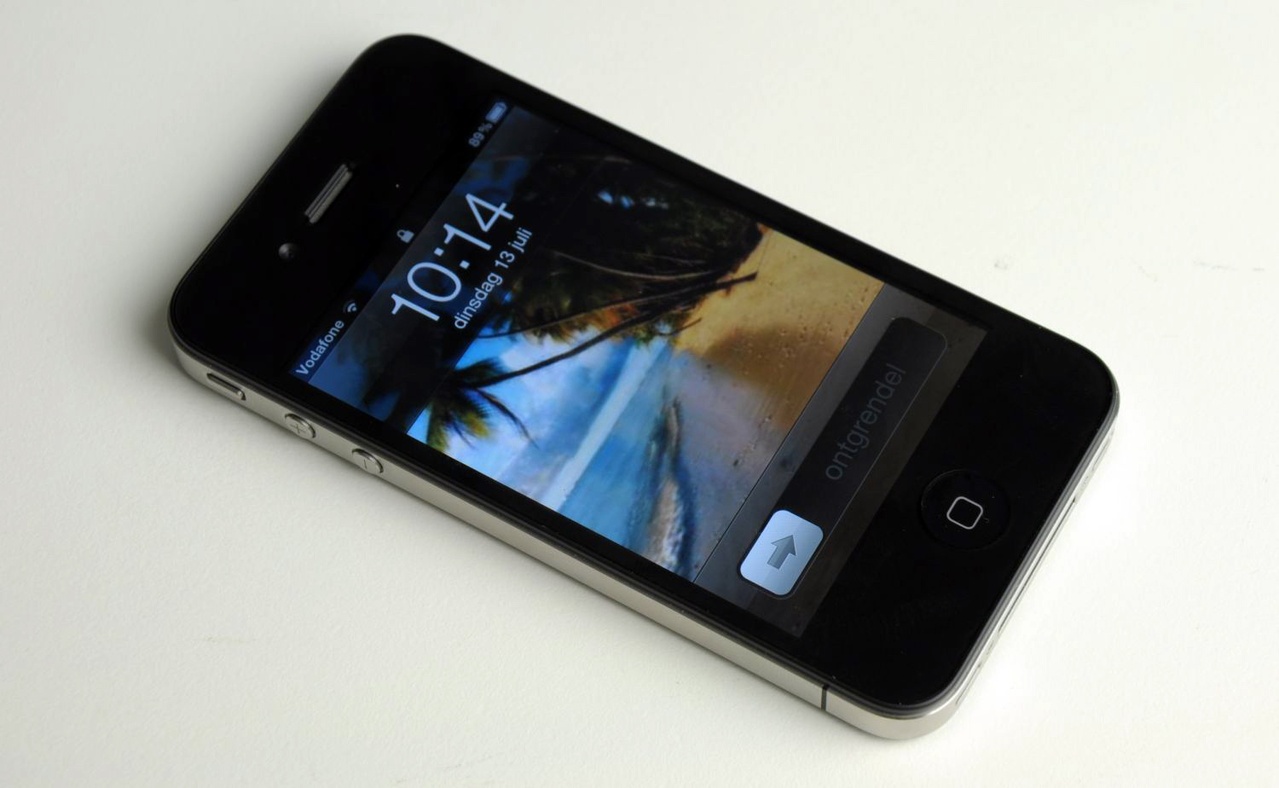
De iPhone 4 in 2010 bracht een ontwerp van metaal en glas, een frontcamera voor videobellen en een scherm met hoge resolutie. De iPhone 5 uit 2012 bracht een langer scherm van 16:9 in plaats van 3:2. De iPhone 6 en 6 Plus in 2014 waren veel groter dan voorgaande iPhones. De iPhone X in 2017 markeerde de overstap naar oledschermen, Face ID en gebarenbesturing. De iPhone Air uit 2025 zou je nog kunnen meetellen, al is die vooral dunner dan voorgaande iPhones.

Bij de presentatie zei Apple destijds dat dit 'de vorm van iPhones voor de komende tien jaar' zou zijn. Die voorspelling komt uit: in elk geval tot en met de iPhone 17-generatie uit 2025 lijken Apples telefoons op de iPhone X, zowel in uiterlijk als in werking.

Een vouwbare iPhone is dus voor het eerst in jaren écht iets nieuws voor iPhone-gebruikers. Het is een moment waarnaar de telecommarkt reikhalzend uitkijkt. Dat past in een patroon bij Apple. De fabrikant is zelden vroeg met nieuwe dingen, maar áls een Apple-product iets introduceert, heeft dat meteen veel impact.

De impact van Apple op de smartphonemarkt

Dat begint al bij smartphones zelf. Toen Apple zelf aan het klooien was met de Newton, bracht IBM met de Simon in 1994 de eerste smartphone uit. De markt kwam tot bloei met onder meer de Nokia Communicator-serie en later met smartphones van allerlei merken met besturingssystemen als Palm OS, Windows Mobile, BlackBerry OS en Symbian. Die markt bestond dus al toen Apple er in 2007 bij kwam.

30 jaar smartphones: IBM Simon, HTC Magician, Apple iPhone 6 en Samsung Galaxy S24+

Die eerste iPhone had niet eens 3G, een technologie die al jaren in mobiele netwerken zat. Een frontcamera kwam er pas met de iPhone 4, terwijl alle smartphones dat in de jaren ervoor ook al hadden. Samsung brak de markt open voor grote smartphones met de Galaxy Note in 2011, maar Apple volgde pas in 2014 met de iPhone 6 en 6 Plus. Oledschermen in smartphones waren er al jaren toen Apple ermee kwam in de iPhone X.

Het gaat niet altijd zo. De Touch ID-vingerafdrukscanner in de iPhone 5s in 2013 was daadwerkelijk een noviteit die andere smartphonefabrikanten kopieerden. Apple heeft eigenhandig de nanosimkaart tot standaard gemaakt.

Afbeelding uit aanklacht Apple tegen Samsung

Bij dit alles geldt: als Apple het doet, of het nu nieuw is of niet, dan heeft het grote impact. Andere smartphonemakers nemen veel dingen over of ze proberen dat in elk geval. Of het nu gaat om de interface van bijvoorbeeld de camera-app of designelementen van de telefoon zelf, de invloed van iPhones is vaak in andere toestellen terug te zien. Die inspiratie was zo duidelijk dat Apple veel fabrikanten van Android-telefoons heeft aangeklaagd. Het bekendste voorbeeld is het juridische conflict tussen Apple en Samsung.

Dat gebeurt niet altijd. Er zijn bijvoorbeeld heel weinig telefoons met een variant op Face ID. Ook 3D Touch, een drukgevoelig scherm om meer acties uit te kunnen voeren, kende weinig navolging en Apple schrapte dat zelf.

Ook rond vouwbare smartphones is de hand van Apple al zichtbaar, zelfs voor de presentatie. Naar verluidt koos Apple voor een vouwbare smartphone met een vierkant paspoortachtig ontwerp. Huawei en Samsung hebben ook alvast een model met die vorm uitgebracht. Bij Samsung is dat de Galaxy Z Fold8. Bij Huawei is dat de Pura X. Sterker nog, Huawei heeft ook een niet-vouwbaar model uitgebracht van de vierkantere telefoon.

Videoreview van de achtste generatie Galaxy Z

Vouwbare smartphones

De markt voor vouwbare smartphones is heel klein. Van alle verkochte telefoons bestaat maar een paar procent uit vouwbare modellen. Dat heeft meerdere redenen. De belangrijkste is dat ze vanaf het begin duur zijn. De prijzen van vouwbare smartphones zijn de afgelopen jaren nauwelijks gedaald. Adviesprijzen van vrijwel alle modellen liggen boven 1000 euro en voor veel Fold-achtige modellen ligt die prijs tegen de 2000 euro of hoger. Dat is voor veel mensen te veel.

Die hoge prijzen hebben meerdere oorzaken. De belangrijkste is dat onderdelen duur zijn. Niet per se geheugen en opslag, zoals nu bij veel elektronica, maar vooral het vouwbare scherm zelf. Dat is duur om in te kopen en duur om te repareren.

Vouwbare telefoons bleken bovengemiddeld vaak reparaties nodig te hebben. Het scherm kan, ondanks lagen van glas en titanium, beschadigd raken of zelfs helemaal uitvallen. Garantie op vouwbare smartphones kost smartphonemakers veel geld.

De schaalvoordelen die normaal gesproken ontstaan bij de ontwikkeling van nieuwe technologie zijn nog uitgebleven. En hoewel op het moment van schrijven de prijs van de vouwbare Apple-smartphone nog niet bekend is, zal ook het bedrijf uit Cupertino niet ontkomen aan deze economische realiteit.

Dat is voor Apple niet per se een bezwaar. Apple brengt graag en vaak dure producten uit. Niet alleen de Vision Pro, maar ook MacBook Pro-modellen, de Mac Studio en zelfs een Studio Display XDR van meer dan 3000 euro.

Pixel 11 Pro Fold
Google Pixel 11 Pro Fold

En nu?

Als Apple een markt betreedt, kan dat grote gevolgen hebben. Mp3-spelers, smartphones, tablets, smartwatches en draadloze oordopjes bestonden al vóór Apples entree in die markten, maar groeiden daarna enorm.

Of dat nu ook gaat gebeuren, is maar de vraag. In tegenstelling tot eerdere offensieve producten waarmee Apple een nieuwe markt wilde veroveren, is de vouwbare iPhone in wezen een defensieve stap.

Apple is namelijk actief in het deel van de smartphonemarkt waarin de prijzen hoog zijn. Zelfs de minst dure iPhone geldt op zijn minst als midrangetelefoon in het Android-kamp. Apple verkoopt alleen dure telefoons.

En hoewel vouwbare smartphones een klein deel van de totale markt zijn, vormen ze een groter deel van de markt voor high-end smartphones. De keuze voor een iPhone Pro Max-model of een vouwbare Android-smartphone draait al een paar jaar niet meer om meer of minder betalen, maar alleen om het model. Hoe volwassener die markt wordt, hoe aantrekkelijker de vouwbare smartphone wordt.

iPhone 17-serie
iPhone 17-serie

Om die positie te verdedigen, is een vouwbare iPhone een logische stap. De technologie is volwassener, de kinderziektes zijn eruit en nu is het tijd voor Apple om deze stap te zetten. Dat betekent dat er voor vaste Apple-klanten nu een nieuw soort telefoon te koop zal zijn. Voor de smartphonemarkt betekent het nog meer. Elke vouwbare smartphone krijgt er nu een geduchte concurrent bij, waarmee iedereen nieuwe vouwbare modellen zal vergelijken.

Redactie: Arnoud Wokke • Eindredactie: Monique van den Boomen

Reacties (275)

275
259
90
3
0
130

Sorteer op:

Weergave:

De impact van Apple op de smartphonemarkt

Dat begint al bij smartphones zelf. Toen Apple zelf aan het klooien was met de Newton, bracht IBM met de Simon in 1994 de eerste smartphone uit. De markt kwam tot bloei met onder meer de Nokia Communicator-serie en later met smartphones van allerlei merken met besturingssystemen als Palm OS, Windows Mobile, BlackBerry OS en Symbian. Die markt bestond dus al toen Apple er in 2007 bij kwam.

30 jaar smartphones: IBM Simon, HTC Magician, Apple iPhone 6 en Samsung Galaxy S24+

Die eerste iPhone had niet eens 3G, een technologie die al jaren in mobiele netwerken zat. Een frontcamera kwam er pas met de iPhone 4, terwijl alle smartphones dat in de jaren ervoor ook al hadden. Samsung brak de markt open voor grote smartphones met de Galaxy Note in 2011, maar Apple volgde pas in 2014 met de iPhone 6 en 6 Plus. Oledschermen in smartphones waren er al jaren toen Apple ermee kwam in de iPhone X.
Het klopt allemaa wel, maar gaat natuurlijk volledig voorbij aan de impact die apple wel had buiten touchid en dergelijke. Apple kwam in 2007 binnen als partij die nog nooit een telefoon had gemaakt, in een markt waar Symbian ruim 60 procent had en operators bepaalden wat er op je toestel stond (veelal bloatware). Apple heeft er door de eigenwijsheid van Jobs, mede voor gezorgd dat nu niet je halve telefoon met odido, kpn of Vodafonetroep staat.

Steve Ballmer de CEO van Microsoft destijds lachte er publiekelijk om: geen toetsenbord, veel te duur, wordt nooit wat zakelijk, maar vijf jaar later waren Nokia en BlackBerry in de praktijk niet meer relevant of zo goed als uit de markt gedreven. Of Apple de frontcamera of oled als eerste had is dan een vrij marginale vraag imho. De relevante vraag is hoe een outsider zonder ervaring in een specifieke sector de gevestigde orde in één cyclus kon opruimen.
Eigenlijk is de iPhone niet zozeer ontstaan ondanks de eigenwijsheid van Steve Jobs, maar mede doordat een behoorlijk eigenwijze Jobs een omgeving had waarin medewerkers hem tóch durfden tegen te spreken en hij uiteindelijk bereid bleek zijn mening te herzien.

Jobs was aanvankelijk tegen het idee dat Apple een mobiele telefoon zou maken. Hij had weinig op met bestaande telefoons en telecomproviders en zag bovendien het risico dat een Apple-telefoon de enorm succesvolle iPod zou kannibaliseren. Medewerkers binnen Apple bleven het idee echter aandragen en wisten hem uiteindelijk te overtuigen het concept serieus te laten onderzoeken. Juist die combinatie van sterke overtuigingen, interne tegenspraak en het vermogen om op basis van nieuwe inzichten van koers te veranderen, maakt dit voorbeeld zo interessant.

Het succes van de iPhone zat vervolgens niet alleen in de relatief schone software en het ontbreken van veel van de bloatware die destijds op telefoons gebruikelijk was. Ook de manier waarop Apple touchscreentechnologie toepaste was essentieel. Capacitieve touch en zelfs multi-touch bestonden al vóór Apple, maar Apple ontwikkelde en verfijnde een eigen transparant capacitief multi-touchsysteem en combineerde dat met software die volledig voor bediening met de vingers was ontworpen. Daardoor werd een stylus, zoals bij veel smartphones en PDA’s uit die tijd, overbodig.

Misschien nog interessanter is hoe de gevestigde markt daarop reageerde. Bij BlackBerry werd de iPhone aanvankelijk nauwelijks als fundamentele bedreiging gezien. Hun eigen marktonderzoek wees er immers op dat gebruikers juist een fysiek toetsenbord wilden, en dat toetsenbord werd binnen BlackBerry gezien als een van hun belangrijkste onderscheidende kenmerken. Vanuit alles wat ze op dat moment wisten, was dat niet eens een onlogische conclusie.

Alleen stelde Apple een andere vraag. Niet: hoe maken we de bestaande smartphone beter? Maar eigenlijk: hoe zou een telefoon eruitzien als we hem opnieuw mochten bedenken?

En misschien is dat precies waar Apple van oudsher erg goed in is. Niet per se ieder concept zelf uitvinden, maar bestaande én nieuwe ideeën zo ver doorontwikkelen, combineren en vereenvoudigen dat ze daadwerkelijk iets toevoegen voor een grote groep gebruikers. Hardware, software en gebruikerservaring worden daarbij als één geheel benaderd. Uiteraard met de nodige, inmiddels breed erkende, missers hier en daar. Ook Apple krijgt lang niet iedere poging goed.

Achteraf zit daar een mooie ironie in. BlackBerry luisterde naar wat zijn bestaande klanten zeiden dat ze wilden. Apple durfde zich af te vragen of mensen misschien iets zouden willen wat ze zich op dat moment nog nauwelijks konden voorstellen.

Juist Apples oude slogan Think different laat daarmee zien hoe essentieel het is om niet alleen anders te denken, maar ook bereid te zijn je eigen overtuigingen opnieuw ter discussie te stellen.

Think different. Think again.

Tip: lees het boek Think Again van Adam Grant

[Reactie gewijzigd door Ganymedus op 9 september 2026 13:04]

Tja, anders waren het wel andere telefoons geweest die de iPod kannibaliseerden. Iedereen heeft het hier over de smartphones Symbian en Blackberry, maar het was een algemene trend dat telefoons steeds meer konden.
De vrees was (en terecht in die tijd ook) dat de smartphones dezelfde features bieden maar op een slechter kwaliteit om alles in het doosje te krammen. De grotere iPod's hadden draaiende harde schijven en weinig ruimte, waar zou je alles steken zonder minder-kwaliteit DACs, batterij etc.

Telefoons konden meer, maar de Blackberry en Symbian waren gesloten ecosystemen, je kon enkel maar email afhalen via de servers van het bedrijf en een POP3 elke minuut pollen is kostelijk. Bestandsoverdracht was grotendeels IR en een proprietary cradle of zelfs seriele poort.

De iPhone was misschien niet de eerste, maar had wel alle scherpe kantjes afgewerkt, een open ecosysteem (initieel woud Jobs zelfs geen App Store maar gewoon HTML5+JS). Klanten hebben gebedeld voor een App Store en Apple had er een hoge prijs aangeplakt voor mensen af te moedigen. PWA bestaan nog steeds en hebben degelijk wat toegang tot de API van het apparaat inclusief push berichten en locatie. En nu klagen we dat ze 15-30% vragen.

[Reactie gewijzigd door Guru Evi op 9 september 2026 17:16]

Lijkt alsof ik een ChatGPT bericht lees. Niks ten nadele van de reactie, maar de gehalte lijkt me erg hoog. Ik kom hier vooral voor de persoonlijke items.
Goed dat je het opmerkt :*) Ik ben enerzijds van de oude stempel (boomer? 8)7) dus misschien van nature wat langdradiger. En anderzijds heb ik iOS Rewrite gebruikt. Ik zie dat vooral als de 2026-versie van de spellingscontrole in Word. :)
Steve Ballmer was echt geen goeie CEO of wel? Ik hoor alleen maar slechte dingen over hem
Hij heeft 14 jaar aan het roer gestaan, dus zo slecht was hij nou ook weer niet. Alleen hij was wel onderdeel van het probleem dat Microsoft lange tijd een suf imago heeft gehad. Dat gaat nu wel beter (nog zeker niet perfect).
Het suffe imago was ook typisch zijn schuld. Ballmer probeerde Microsoft 'cool' te maken richting consumenten als een soort Apple, maar hij was daar totaal de verkeerde persoon voor.

Ballmer was echt een techneut met zijn bezweette overhemdje, had totaal geen charisma en was bovendien een enorme bullebak. Hij smeet met stoelen in zijn kantoor toen zijn mensen vertrokken naar Google.

In zijn tijd had je ook allerlei ontwikkelingen die totaal de plank missloegen zoals Zune en Windows 8. Nadella heeft veel meer ingezet op 'saaie' ontwikkelingen als cloud maar die wel heel winstgevend waren.
Ballmer was geen techneut, hij had een business school opleiding en hij had geen technische achtergrond zoals Gates en Allen.
Ballmer heeft wiskunde en economie gestudeerd aan Harvard. Die universiteit staat ook bekend om zijn "business school", maar dat was niet de opleiding die Balmer daar volgde.

Later heeft hij nog een MBA (business school) geprobeerd bij Stanford, maar liet die opleiding schieten toen hij bij Microsoft aan de slag kon, als de allereerste die daar is aangenomen als "manager" en heeft vervolgens furore gemaakt, vooral op sales.

Dus, nee, geen techneut, maar ook niet een pure "business" guy. Een wiskundige die in zaken is gegaan.
Toch was de Zune helemaal zo gek niet. Ging met name om de dienst, waarbij je voor een vaste prijs per maand onbeperkt kon streamen (en nog 10 nummers per maand DRM-vrij kreeg).

Nieuw daarbij was de mogelijkheid om je playlists te delen met anderen, aangezien ze ook onbeperkt konden streamen werkte dat heel prima.

Nou, welk bedrijf biedt die combinatie ook tegenwoordig?

Waar Microsoft in die tijd vrijwel altijd de boot miste was met regio ondersteuning. Als je in de VS woonde kon alles, en daarbuiten kon vrij weinig 'want rechten'. De Zune dienst was bijv in Europa alleen met een omweg te gebruiken, door een Live account te registreren in de VS.

Onder Ballmer is Office voor iOS ontwikkeld (maar niet uitgebracht), het bij elkaar brengen van de verschillende OS-en voor mobiel, PC en Xbox onder 1 gedeeld platform gebeurde onder hem en de stappen met Azure en O365 zijn onder hem gezet. Ik denk dat hij iets te weinig credits krijgt voor het fundament wat hij gelegd heeft voor waar Microsoft nu staat.

[Reactie gewijzigd door THM0 op 9 september 2026 14:00]

Dune, windows phone en windows 8 (die was al ten tijde van Nadella overigens) waren juist 'think different', alleen ze kregen niet de gehele organisatie mee.

Ballmer was overigens geen techneut, gewoon een businessman die we'll enthousiast was over techniek.
grootste verschil tussen Microsoft en Apple is marketing, die van Apple is geniaal hoewel het sinds het vertrek van Steve Jobs wel minder is geworden.
Steve Ballmer was een middelmatige CEO. Hij kon heel goed op de winkel passen, maar in ijshockeytermen, hij zag niet in waar de puck heen ging.

Zijn vervanger gooide het roer om, zag in dat cashcow Windows & Office niet de toekomst was, zette vol in op Azure en Microsoft zit nu gebakken.
Het is wel Steve Balmer die aan het ontstaan van Azure stond, niet Satya Nadella.
Het ontstaan zeker, hij was CEO, hij heeft wel meer goeie dingen goedgekeurd. Maar hij had niet de visie van Nadella, dat het de toekomst was.
Waarschijnlijk zag hij het verdien model van Amazon, AWS, dus eigenlijk gewoon copy en paste ...
Beetje een ongeleidt pojectiel, aan de ene kant wel grappig, maar ik ergerde me er veel meer aan. Simpelweg weinig professioneel.
Van een CEO hoor je maar een paar opvallende dingen. Als CEO voor de dagelijkse leiding was Ballmer een prima CEO, anders hield hij het nooit 14 jaar uit. Alleen zijn visie op de toekomst was nogal behoudend.
I denk dat Ballmer een ramp was, die MS ternauwernood heeft overleeft. De zune en de windows 8 ramp staan op zijn naam. De smartphone markt heeft ie volledig gemist.
Ze zijn gelukkig van hem af.

[Reactie gewijzigd door brugj03 op 9 september 2026 16:57]

Apple kwam in 2007 binnen als partij die nog nooit een telefoon had gemaakt, in een markt waar Symbian ruim 60 procent had en operators bepaalden wat er op je toestel stond (veelal bloatware).
De fout die de concurrenten maakten was dat ze de iPhone als (inderdaad vrij matige) telefoon zagen terwijl het voor Apple veel meer was: een muziekspeler, internet device en telefoon. Apple zag het als een draagbaar computertje waarmee je kon bellen.

Niet zo gek, ze waren al met de ontwikkeling van de iPad bezig voordat ze aan de ontwikkeling van de iPhone begonnen. Dat gaf Apple met alle kennis op het gebied van computers, aangevuld met de research voor de iPad als mobiel met internet verbonden computertje een enorme voorsprong toen voor het mobieltje binnen de kortste keren het belangrijkste gebruik niet meer bellen en SMS-en was maar gebruik maken van internet.

Ballmer had volkomen gelijk toen hij de iPhone een slechte, veel te dure telefoon vond. Maar dat het altijd kunnen hangen aan internet zo snel zo belangrijk zou worden had niemand verwacht. Ook Jobs zei al heel blij te zijn als de iPhone een marktaandeel van 10 procent zou halen...
Die markt bestond dus al toen Apple er in 2007 bij kwam.
Ik moest toch wel even om gniffelen om deze eh… bijzondere kijk op de geschiedenis. Ja, er bestonden al smartphones, maar de markt was misschien 1% van nu en mensen deden er nauwelijks iets anders mee dan bellen, sms’en en een kort mailtje schrijven. Het was echt iets voor computerfanaten en zakenmannetjes. Nu zit werkelijk iedereen jong tot oud er de godganse dag op te appen, muziek te luisteren, webwinkelen, Intagrammen etc etc. En niet alleen door Apple natuurlijk, maar ‘de markt’ zoals we die nu kennen was er eigenlijk gewoon niet.
Apple heeft als enige nagedacht over wat de problemen waren en zijn die mensen willen en kunnen oplossen met hun telefoon. De andere makers waren erg gefocust op specs, providers en zichzelf en hun eigen engineers. Apple heeft als enige bedacht dat opa & oma het ding moeten kunnen bedienen en snappen. En dat het veilig moet zijn als een soort van 'by design' ding.

Android telefoons waren er qua specs altijd wel op vooruit, OLED schermen, betere camera's, grotere accu's, grotere schermen. Er was altijd wel een fabrikant eerder dan apple. Maar face recognition werkt zo goed als altijd en vrijwel perfect EN is echt veilig. Touch ID, hetzelfde. Alleen apple maakte er een ecosysteem van met airpods, watch en integratie met hun laptops en desktops.

de kracht van apple zit niet in specs maar de wensen en behoeften van hun klanten goed vervullen en 'schijt' hebben aan al het andere. Dat heeft goed voor ze gewerkt.
Heb begrepen dat die nieuwe modellen zo duur worden dat ze in de VS een samenwerking met Klarna aangaan om het mogelijk te maken om een financieel onverantwoorde keuze te maken.

Als je een telefoon niet direct kunt betalen moet je hem niet kopen. We zijn inmiddels in een situatie dat werkelijk iedereen een goed functionerende telefoon heeft, en updaten bijna altijd een keuze is in plaats van een noodzaak. En als die noodzaak er toch is zijn er tig alternatieven voor een fractie van de prijs.

Deze constructie zou in de EU op voorhand verboden moeten worden.
Telefoons worden in heel veel gevallen verkocht in combinatie met een meerjarig abonnement. Voor de telefoon betaal je dan vooraf of per maand een extra bedrag. Daar een telefoon zonder abonnement toch niet werkt is dat een goede constructie. Het is wezenlijk anders dan kopen op afbetaling, al lijkt het er wel veel op.

Zelf heb ik nooit een abonnement met telefoon gehad. Altijd los gekocht of (de laatst 6 jaar) gekregen. Ik ben ook van de oude stempel van eerst verdienen en dan pas kopen. Alleen voor mijn huizen heb ik geld geleend, maar ook dat is al een tijdje afbetaald.

Kopen op afbetaling is een gevaarlijke valkuil en zou inderdaad stevig aan banden moeten worden gelegd.
In Amerika is alles op de pof, of creditcard. van TV's, auto's tot en met alles in jouw huis: meubels. Doen ze al jaren. Als de rente laag blijft, dan gaat het gewoon door. En anders komt de maatschappij de spullen ophalen. Bekijk de krantenadvertenties maar eens: poffen.
Dat men in Amerika alles op de pof doet, betekend niet dat dat een goed systeem is of dat we dat in Europa niet moeten beperken.

Eerst verdienen en dan kopen geeft in elk geval de garantie dat je niet in de financiële problemen komt door je aankopen. Zelf gebruik ik ook vaak een creditcard, maar er staat altijd ruim voldoende op de rekening om dat aan het eind van de maand te kunnen betalen. Mocht dat niet zo zijn, dan koop ik wel wat minder of goedkopers.
Kijk, dat is het verschil tussen Europesche burgers, inwoners en Amerikanen. Zolang het kan, poffen ze.
nooit iets direct betalen ook al heb je het geld, eerst zorgen dat het geld wat je wil investeren zijn werk heeft gedaan en met dat surplus verder investeren.
Dat is de Amerikaanse manier. Er hoeft niet veel mis te gaan en je raakt in de financiële problemen.

Ik ben wat geld betreft van de oude stempel. Eerst verdienen, dan kopen. Dat heeft me nooit problemen gegeven en hoewel ik nu geld genoeg heb om te kopen wat mijn hartje begeert, heb ik er nog steeds een hekel aan om meer geld uit te geven dan nodig. Bij grote uitgaven let ik nu wel meer op de milieu impact dan op de kosten.
Dit is een fenomeen wat uit Amerika komt, daar is het 'normaal' om jezelf flink de schulden in te jagen (net als hun overheid zelf ook doet), en als je dat niet doet kan je niet eens een hypotheek krijgen. Je moet echt meerdere leningen of credit cards hebben (en op tijd afbetalen) om daarvoor in aanmerking te komen. Echt van de zotten. De banken zien het afbetalen daar als een bewijs dat je met geld om kan gaan, terwijl we hier een verstandigere insteek hebben: Als je niets hoeft te lenen ben je nog veel beter met geld omgaan.

Ik denk dat dat die optie hier dan ook niet echt veel gebruikt zal worden.

[Reactie gewijzigd door Llopigat op 9 september 2026 11:28]

Ik denk dat dat die optie hier dan ook niet echt veel gebruikt zal worden.
Ik ben bang dat je je daarin vergist, kopen op afbetaling en mensen die zich daarmee in de problemen werken is ook hier een trend en onder bepaalde groepen (vooral jongeren) volledig genormaliseerd, helaas.
Iedereen is vrij om te doen wat hij wil en heeft recht op zijn eigen problemen. Natuurlijk moeten bepaalde groepen beschermd worden, zoals jeugd, en dan ben ik het ermee eens dat bepaalde leen-/schuldconstructies voor dergelijke groepen alleen onder voorwaarden beschikbaar zouden moeten zijn.

Wanneer de eigen problemen echter zo groot worden dat het mij gaat raken dan vind ik ook dat er moet worden ingegrepen. Als de maatschappij last krijgt van de schuldenlast van grote groepen personen, zoals studieschulden, klarnaschulden of gokschulden, dan moet daar iets aan worden gedaan. Ik kan er daarom ook nog steeds niet bij dat de overheid de kansspel bedrijven zoveel vrijheid hebben gegeven. Zinloos tijdverdrijf waarbij al het geld naar het buitenland gaat en wij met de schulden blijven zitten. Schulden die te groot zijn om te worden opgelost en veel geld kosten om beheersbaar te krijgen.
Dat is net zoiets als dat de overheid nu zegt dat staatsleningen nu te duur worden.. Ze konden toen met 0% rente lenen, nu niet meer.. Ja geld lenen kost geld, ook voor de overheid. En die geven zo niet het goede voorbeeld.

Alles wat je leent of achteraf betaald kost geld en moet betaald worden. Ook als je geen baan meer hebt of je dikke tegenslagen hebt na een jaar..
Tja, in VS gaat alles op de credit card en die staat bij veel mensen vaak op zijn maximum tegen belachelijke (>20% per jaar!). Mensen leven van paycheck tot paycheck.

Ik had al in Duitsland dat de supermarkt extreem druk was, zonder dat er nu een bijzondere aanbieding was o.i.d., maar ja, begin van de maand. Dan is het nog maar een stapje naar de credit card want zeg nou zelf een foldable iPhone voor maar €150/maand over 1 jaar, wie wil dat niet?
Waarom zou consumptief krediet verboden moeten worden? Moet ik dan ook sparen voor de aanschaf van een auto?
Omdat als je geld moet lenen voor een auto of telefoon je jezelf serieus moet afvragen of je dan niet een veel te duur model koopt.

Het is toch gek dat er mensen zijn kennelijk geen 1000 euro in een keer kunnen ophoesten om een nieuwe Iphone te kopen maar het vervolgens wel een goed idee vinden een lening aan te gaan waardoor je over een paar jaar verspreid 1500 euro moet betalen.

Door voor dit soort dingen geld te lenen kom je in een soort vicieuze cirkel, je betaald veel aan rente en aflossing, waardoor je niet veel kan sparen, waardoor je voor je volgende telefoon weer de neiging hebt een lening af te sluiten.

Neem een keer een goedkoop toestel, zet het geld dat je anders aan rente en aflossing zou betalen opzij en je kan over een aantal jaar wel de nieuwste Iphone kopen en hebt nog geld over omdat je geen rente hebt betaald.

Ik heb in mijn opvoeding een simpele maar doeltreffende regel meegekregen, je leent alleen geld voor een huis of voor dingen die geld opleveren, zoals bijvoorbeeld een studie.

[Reactie gewijzigd door Zoidberg_AvG op 9 september 2026 11:45]

Keuzes

Ik leen niet voor telefoon of TV, maar wel voor een auto. Ik veranderde van baan, geen lease bak meer, dus auto gekocht, die financier ik. Mijn keuze. Het punt is echter, waarom zou het verboden moeten worden? Jouw antwoord,
Omdat als je geld moet lenen voor een auto of telefoon je jezelf serieus moet afvragen of je dan niet een veel te duur model koopt.
is geen antwoord op de vraag waarom de overheid het zou moeten verbieden geld te lenen
De post van alexbl69 ging over een telefoon, vandaar dat ik daar specifiek op richtte.
Je kan het natuurlijk heel erg naar jouw specifieke situatie toe trekken, maar de vraag is of de huidige regels voor de hele maatschappij werken, niet specifiek in jouw situatie.

Dus nee, ik denk niet dat consumptief krediet perse helemaal verboden moet worden, maar ik denk wel dat het beleid erop gericht moet zijn mensen te ontmoedigen om voor van alles en nog wat een lening af te sluiten.
In een auto van 10k kom je ook van A naar B en met een telefoon van 200 euro kan je ook bellen en appen, je krijgt mij niet overtuigd dat hier geld voor lenen nodig of een goed idee is. In bijna alle gevallen geld: als je hem nu niet kan betalen kan je de lening ervoor ook niet veroorloven, die maakt dat over X periode nog meer gaat betalen dan het bedrag dat je je nu niet kan veroorloven. En dat je X euro per maand nu prima kan missen wil niet zeggen dat dit over 1 of 2 jaar nog zo is.

Het percentage gezinnen met kinderen met problematische schulden groeit al jaren:
https://www.nji.nl/databa...en-betalingsachterstanden
In deze groep zullen genoeg voorbeelden te vinden zijn van mensen die dachten dat ze die telefoon of mooie auto toch echt nodig hadden en dat dat maandbedrag geen problemen zou geven.
Nee, ik denk dat het beleid moet zijn dat mensen moeten leren rekenen. Dit begint al op school. Iedereen kreeg op school rekenen, en op de middelbare school wiskunde, de meest abstracte zaken worden je geleerd. Maar wat (tenminste in mijn tijd, geen idee hoe het nu is, maar vermoed het ergste) je niet werd geleerd is hoe financiën en financiële producten werken. Geen wonder dat banken en anderen het gros van Nederland de meest bizarre financiële producten en verzekeringen aan kunnen smeren. De Overheid doet daar zelf hard aan mee trouwens, toen de BTW van 6% ➔ 9% ging, zei men dat ie met drie procent werd verhoogd, terwijl dit een verhoging van 50% is.
Het niet begrijpen van financiën en financiële producten is slechts een deel van het probleem, en zelfs als we zorgen dat iedereen die nu van school af komt hier meer kennis van heeft hebben we alsnog een hele bevolking die al van school af is en hier dus niks aan heeft.

Ik ben zeker voorstander van beter onderwijs op dit gebied, maar daarnaast denk ik dat de overheid moet ingrijpen in een aantal totaal belachelijke leen-constructies.
Niemand, behalve de verstrekker van de lening, is gebaad om een laptop, playstation of TV in 3 keer af te betalen, zorg dan als overheid dat er geen ruimte is om dit soort onzin aan te bieden.
De Overheid doet daar zelf hard aan mee trouwens, toen de BTW van 6% ➔ 9% ging, zei men dat ie met drie procent werd verhoogd, terwijl dit een verhoging van 50% is.
Ik heb de belastingdienst nooit kunnen betrappen op procent en procentpunt door elkaar halen, heb je hier een bron voor want het lijkt mij erg onwaarschijnlijk.
Omdat als je geld moet lenen voor een auto of telefoon je jezelf serieus moet afvragen of je dan niet een veel te duur model koopt.
Ik kocht vroeger steeds auto's van €1000 want meer kon ik niet betalen. Bij de eerste APK mocht ik €800 aan onderhoud betalen als ik niet tussendoor al met pech was komen te staan. Binnen twee jaar waren ze wel klaar en was het goedkoper om weer een andere te kopen.

Na het afsluiten van een lening doe ik al tien jaar met dezelfde auto die nauwelijks onderhoud nodig heeft gehad.

Goedkoop is duurkoop. Leningen kunnen je uit die cyclus halen van "alles gaat constant stuk". Dus stellig mee oneens. Volgende keer doe ik het gewoon weer. Alles beter dan een slechte auto.

[Reactie gewijzigd door Wolfos op 9 september 2026 15:12]

Maar daarom zeg ik ook specifiek:
"je leent alleen geld voor een huis of voor dingen die geld opleveren, zoals bijvoorbeeld een studie"

Een keer 10k lenen om een goede auto te kunnen kopen en daar 10 jaar mee doen valt dan binnen "geld opleveren" omdat het alternatief, elk jaar voor een fortuin aan onderhoud, duurder is dan de lening afbetalen.

Ik doelde in mijn betoog meer op mensen die een nieuwe auto kopen met geleend geld, en dit dan aan zichzelf en de omgeving als verstandige keuze proberen te promoten, want een keer per jaar 1000 euro onderhoud is een ramp maar elke maand 400 euro's aan rente en aflossing is geen probleem
Waarom zou je mensen niet een keuze gunnen als dit aansluit bij hun financiele situatie? Mijn iphones gaan 4-5 jaar mee, ik zie niet in waarom ik die in een keer zou moeten betalen. Daarnaast betalen zelfs bij Klarna de meeste mensen gewoon op tijd (die info is gewoon openbaar).
Omdat in veel landen een deel van de 'jongeren' niet met geld om kunnen gaan (m.n. ook in Nederland.) Daar kun je natuurlijk wat tegen doen als overheid (bijv. niet onder de 25 jaar, maximale 'straf'rente etc etc etc)

De meeste mensen betalen idd op tijd, maar een klein deel (m.n. jongeren) niet, daar zit nu net hun verdien model in. Mensen die niet op tijd betalen.

[Reactie gewijzigd door litebyte op 9 september 2026 11:35]

"Als je een telefoon niet direct kunt betalen moet je hem niet kopen."

Dat vind ik eigenlijk bij alles muv een huis. Daar heb je een hypotheek voor nodig. En zo doe ik het ook. Maar dat lijkt tegenwoordig compleet achterhaald. Vroeger had je al prime line om je TV of wasmachine op afbetaling te kopen. En ook CV's werden regelmatig op afbetaling gekocht.

Tegenwoordig kan je bij bijvoorbeeld Wehkamp al je kleding in termijnen betalen. Nog even en we gaan richting Amerikaans toestanden waar een creditcard de norm is en een debitcard uitzonderlijk. En hoeveel mensen private leasen wel niet een auto, terwijl er genoeg alternatieven voor een paar duizend euro te koop staan.

[Reactie gewijzigd door Retrospect op 9 september 2026 08:23]

Ja, maar dan heb je niet de nieuwste om mee te pronken. Terwijl de buurman/vrouw die wel heeft. Dat kan natuurlijk niet.. >:) En dat is blijkbaar heel belangrijk...

[Reactie gewijzigd door TheKerremenke op 9 september 2026 08:41]

Ik private lease. Ik heb zat loop of sloop auto’s gereden, en voor deze lease een Saab (financieel ook niet bepaald een verstandige keuze :+ ). Niet omdat ik geen nieuwe auto zou kunnen kopen, maar om de zorgen ervoor bij een andere partij neer te leggen.

Ik wil gewoon van A naar B en voorspelbare kosten. Dat is duur, maar ik heb het ervoor over.

Ik denk dat het een misvatting is om te stellen dat private lease rijders zo’n contract hebben omdat kopen niet kan. Die zitten er vast bij maar ik wil gewoon geen geouwehoer en rijden met die handel. Als er wat mis mee is of ik rij schade dan wordt dat bij het contract in (eigen risico in acht genomen natuurlijk) geregeld inclusief vervangend vervoer.
Private lease en dan onderhoud als speerpunt noemen. Hoeveel onverwachts onderhoud heb je op een nieuwe auto waar 10-15k per jaar mee gereden wordt. En bij veel merken ook nog eens minimaal 3j garantie hebt….
Geen. Dat is het idee…
Exact. Daarom is t hilarisch als men dat noemt als punt van ontzorgen
Je hoeft geen onderhoud te doen omdat het een nieuwe auto is, en als er wel wat gebeurt is het niet jouw probleem. Dat is exact wat ontzorgen is dus je punt gaat aan me voorbij.

Als jij liever het risico neemt om te moeten bekvechten over je garantie of ontwerpfouten is dat mijns inziens ook prima te verantwoorden maar het is wel aanwezig.
Voor sommige mensen wel. Als jouw sociale positie of zakelijke inkomsten afhangen van een zekere projectie van welvaart levert het meedoen met dit soort trends je meer op dan het kost.
Het levert je meer op; Meer schulden. Klarna en soortgelijke termijn betalingsdiensten zijn er met name voor de consument. Kopen op krediet is niet verstandig. Ook zakelijk slaat het nergens op als je jezelf in de schulden steekt voor iets onbenulligs als een telefoon. Zakelijk krediet moet je aanwenden om je bedrijf te laten groeien. Anders is het alleen verlies.
Ik heb het niet over 'meedoen met de buren', maar als je zakelijk dingen verkoopt is imago veel waard. Je kan inkomsten verliezen als je niet de juiste status projecteert. Dat klinkt stom en persoonlijk vind ik dat ook maar helaas is dat in bepaalde delen van onze maatschappij nog steeds de norm.
Als je een bepaalde status wil ontlenen aan de materiële zaken die je bezit, dan is het verstandig om de financiële middelen te hebben om dit te bekostigen. Zakelijk pronken met spullen op krediet klinkt als zwendelarij.
Vind het veel te ver gaan om dat fraude te noemen; dan zou iedereen met een dure leaseauto een oplichter zijn. Neemt niet weg dat beeldvorming belangrijk kan zijn en niet iedereen het geld heeft om alles direct te betalen. Als je de kans vergroot op een beter betalende baan of opdracht kan lenen een uitkomst zijn. Maar denk dat de bulk van dit soort leningen en zo goed afgewogen worden en meer op emotie worden afgesloten wat uiteraard minder verstandig is.
Ik snap dat het zakelijk gezien belangrijk kan zijn om goed voor de dag te komen om een deal rond te krijgen. Maar als je voor dat imago allemaal dingen op krediet moet doen om te kunnen voldoen aan een bepaald beeld, dan is er volgens mij iets mis.

Een lease auto is eerder vergelijkbaar met een abonement. Dat betaal je gewoon maandelijks. Dat is geen lening. Huren van spullen is in dat opzicht ook anders dan een lening. Dat betaal je in principe ook gelijk af.

Bij mij geniet kopen altijd de voorkeur. Daarna lease/abo/huren. Prive krediet doe ik niet aan en zakelijk zou ik het enkel doen als je het direct kan aanwenden om te groeien. Status vind ik daarbij een te onzekere factor en ik denk dat je daar beter aan kan voldoen door te kopen, danwel leasen/abo/huren.
Zo stom is het toch niet? Als ik iemand over de vloer krijg om bijvoorbeeld iets af te nemen en hij komt in een veroeste bak aanzetten met kapotte kleren, geeft dat weinig vetrouwen eerlijk gezegd.
Als zo iemand netjes betaalt heb je die liever dan iemand in maatpak met een dure BMW die het tot de laatste aanmaning laat komen...
Het is al weet ik veel hoeveel jaren normaal om je telefoon te kopen en op afbetaling te kopen bij een abonnement. Dus waarom het nu ineens een probleem is geen idee.

CV's ook, dat is voor velen een grote uitgave als die kapot gaat, voor een paar tientjes per maand wordt ie geïnstalleerd en kun je hem gebruiken inclusief onderhoud. En voor wasmachines en dergelijke kan ik het me ook nog wel voorstellen.

Dus je raadt mensen liever een auto van zeg 3-4-5k aan (die ieder moment kapot zou kunnen gaan en waar geen garantie op zit) dan om wat budget vrij te maken om goedkoop een eventuele occasion lease aan te 'schaffen'. Nee je hebt niks in bezit, maar je hebt wel garanties, onderhoud en noem maar op.

[Reactie gewijzigd door SgtElPotato op 9 september 2026 09:34]

Telefoons klopt, maar dit onderdeel is wel al aardig wat jaren anders dan voorheen. Vroeger was een toestel vaak niet meer dan 200-500 euro en vel mensen kozen ervoor de kosten hiervan in een abbo van 2 jaar onder te brengen. Totale abo was daardoor 20 tot 40 euro. Tegenwoordig is het toestel wat met op afbetaling neemt al snel 1200 euro en moet er flink wat data bij. Ik ken er genoeg die een telefoon + abo hebben van rustig 80-100 euro per maand en dat eigenlijk niet kunnen missen. Dit geintje is ook wat aardig wat jaren een BKR registratie op. Dat telefoontje op afbetaling heeft dan gelijk gevolgen.

En dan de overige items op afbetaling. Je brengt het als een voordeel, maar dat is natuurlijk helemaal niet. Als je het geld niet hebt kun je het feitelijk ook niet uitgeven. De methode op afbetaling is dan geen oplossing, maar een middel. Je gaat verplichtingen aan en als je al weinig spaar hebt, zal dat alleen maar afnemen na kopen op afbetaling. Mensen met geld gaan het niet aan. Dan blijven er vooral mensen over die het geld niet hebben en dit doen. Het is een glijbaan de afgrond in wat mij betreft.

[Reactie gewijzigd door sjekneck op 9 september 2026 09:53]

Ik lease bewust een auto net om te ontzorgen. Ik weet: de volgende 4 jaar betaal ik exact hetzelfde maandbedrag en daarmee rijd ik in een nieuwe auto die voorzien is van alle moderne veiligheidsfuncties. Als er schade is (al dan niet blikschade) dan is dat niet voor mij maar voor de leasemaatschappij, als er onderhoud nodig is zelfde verhaal.

Mijn persoonlijke situatie verandert ook nog relatief snel - toen ik de lease aan ging moest de auto ergens in het dorp op straat geparkeerd worden, kon ik in mijn straat niet parkeren laat staan ergens aan een laadpaal parkeren. Nu, een dik jaar later, heb ik ergens m'n eigen garage en zou ik wel kunnen laden. Daardoor heb ik bij het aangaan van de lease ook niet gekozen voor een BEV, terwijl ik dat nu bijvoorbeeld wel zou doen. Die keuze heb ik, over een paar jaar. Had ik deze auto aangekocht had ik er sowieso meer verlies op gemaakt dan bij een lease.

Ik heb de rekensom gemaakt en volgens mijn berekeningen zou het pas na 7 jaar goedkoper zijn mits de auto nog voldoende restwaarde heeft. Met de plannen van de EU om auto's met fossiele brandstof te gaan verbieden (voor nieuwe auto's) in het achterhoofd, en de opkomende populariteit van elektrische auto's die nu ook nog eens "spotgoedkoop" 2dehands te vinden zijn, is dat niet zo vanzelfsprekend.

De auto 4 jaar leasen kost me 25920 euro, dus 8 jaar zou €51840 zijn. Aankopen had me - puur aankoopprijs, dus zonder verzekering, onderhoud, inschrijving, etc - 44.000 euro gekost. Tel daar nog verzekering, onderhoud etc bij en dan zit je rond de 50-52.000 euro op 8 jaar tijd, ervanuitgaand dat je 8 laar lang schadevrij kan rijden en er geen malloot tijdens het parkeren tegen je auto zit en ervandoor gaat., want dat zijn extra kosten - of een extra dure verzekering.
Ik snap dit soort rekensommen niet, de afschrijving op de auto is voor de lease maatschappij net zo hoog als voor jou, en dat rekenen ze dus gewoon aan jou door in het lease bedrag. Je kunt rekenen tot je een ons weegt maar onder de streep wordt er ergens aan jouw lease contract verdiend, dus hoe je ooit tot de conclusie kunt kopen dat het 'goedkoper' is, is mij een raadsel. Dat je per se een spiksplinternieuwe auto zou moeten kopen, en dan ook nog eens elke 4 jaar 'vanwege de veiligheids functies' komt op mij echt over als heel hard proberen jezelf ergens van te overtuigen.

Verder niks mis met een auto leasen als je het kunt betalen en je hebt het er voor over, maar om er een kosten verhaal van te maken is echt zelfbedrog.
Klopt, alleen kopen die leasebedrijven goedkoper in uiteraard. Ik zal de rekensom uitleggen.

Ik koop een auto voor 44k en kan 'm na 4 jaar nog verkopen voor 25k, zij kopen die auto in voor 35k (want ze kopen er zo 100 tegelijk en kunnen mooie korting afdwingen bij de fabrikant of importeur) en verkopen na 4 jaar evengoed de auto weer voor 25k. Bovendien hebben ze ook betere prijzen bij verzekeraars, garages, etc.

Als ik vandaag die auto koop aan 44k€, en er over 4 jaar nog 25k voor krijg, dan ben ik al 19k€ kwijt aan waardeverlies. Nu betaal ik pakweg 26.000 euro, dus 7k meer.

Op die 4 jaar tijd moest ik ook nog omnium verzekeren (pakweg 1000 per jaar? dus 4k€), en minstens 2 onderhoudsbeurten (pak nog eens 1000 euro). dan zitten we al aan 'maar' 2000 euro verschil tov kopen.

Doe er nog inschrijven van voertuig bij (schommelt afhankelijk van het type auto, paar honderd euro meestal).

Totaal zou eigendom mij op 4 jaar tijd dan pakweg 25k kosten - 6250 per jaar. Plus uiteraard de misgelopen interest (2.07 ofzoiets % op jaarbasis, Revolut) op het bedrag van 44k, want dat staat dan niet meer op een spaarrekening, wat ook nog eens grofweg 2500 euro is. Nu betaal ik maandelijks 540 euro - gewoon van het salaris, een heel voorspelbaar bedrag, zonder extra kosten. Is de auto morgen defect? Of heeft iemand 'm geramd? Dan heb ik een vervangwagen en geen extra kosten, de leasemaatschappij regelt alles. Sta ik met een lekke band naast de snelweg? Zelfde verhaal, zij hebben gewoon een contract met de wegenhulp.

Ik moét ook geen nieuwe auto kopen. Ik wilde een nieuwe auto. En eerlijk is eerlijk, een auto van ~15 jaar oud is gewoon minder veilig dan eentje van nu. Al is het maar door allerhande extra sensoren, cameras en airbags die niet zomaar kunnen ontploffen (Takata?). Voeg daar dan nog zuiniger aan toe (hybride), beter voor het milieu, hoger rijcomfort, je mag er overal LEZ mee in zonder te moeten betalen, etc etc.

Als ik dit niet kon betalen was een Opel Corsa of VW Golf van 15-20 jaar terug ook prima hoor, was vast ook veel goedkoper.

[Reactie gewijzigd door b12e op 9 september 2026 15:09]

Je hele rekensom gaat al de mist in als je begint bij 'ik koop een nieuwe auto voor 44K'. Koop dezelfde auto van 2 of 3 jaar oud en hij kost ineens nog maar 30K, rijdt nog net zo goed, is net zo veilig (ik geloof verder ook totaal niet in dit argument, het is geen 1990 meer, alle auto's van minder dan een jaar of 15 oud zijn veilig, hebben camera's etc). Ik geloof er ook niks van dat lease maatschappijen zoveel goedkoper inkopen trouwens, wij hebben hier ook een lease auto (geen private lease overigens) en hebben de complete dealer factuur die 1 op 1 aan de lease maarschappij is doorgestuurd, en dat zijn gewoon dezelfde bedragen als wat je als particuliere koper betaalt.

Blijft over argumenten over risico afkopen bij schade en bij onderhoud, dat zijn valide argumenten als je je daar druk om maakt en niet voor verassingen wil komen te staan, maar het zijn geen kosten argumenten. De lease maatschappijen weten precies wat de te verwachten schades en onderhoud zijn gemiddeld, en dat wordt gewoon verrekend over alle lease contracten. Dus tenzij je van jezelf weet dat je een brokkenpiloot bent, kun je er van uitgaan dat je risico vs schade bedrag op de lange termijn rond dezelfde gemiddeldes uitkomen als wat je zelf zou hebben betaald. Ben je een hele veilige rijder dan subsidieer je waarschijnlijk zelfs de brokkenpiloten. Het is feitelijk gewoon vergelijkbaar met een verzekering, niks mis mee maar niemand sluit een verzekering af omdat ze denken daarmee geld te besparen lijkt me.
Dat snap ik. Tuurlijk kan je geld besparen door een oudere auto te kopen. Die is namelijk al gelijk een heel stuk minder waard dan een nieuwe auto, daar leunt uiteraard ook de berekening op. Je kan bijvoorbeeld ook geld besparen door een kleiner/goedkoper model te kopen. Of een OV abonnement ipv een auto.

Als je appels met appels vergelijkt - nieuw vs nieuw - dan is op korte termijn leasen (3-5 jaar), in mijn geval, hier, voor deze auto, goedkoper of even duur als kopen, en begint het pas te renderen als je echt lang de auto wil houden - in mijn specifiek geval zou het 7 jaar zijn toen ik de berekening maakte. Ik wist echter ook dat ik geen 7 jaar met deze auto wilde doen - ik was sowieso van plan om de omschakeling naar elektrisch te maken, alleen was dat toen niet opportuun en moest ik wel een auto hebben.

Dat zal zeker niet altijd zo zijn, en ook niet in elk land voor elke auto. Maar in mijn specifiek geval was het keuze "nieuwe auto kopen of nieuwe auto leasen", niet "tweedehands auto kopen of nieuwe leasen" or "oudere auto kopen". Ik wilde een specifiek model van het nieuwe bouwjaar en die heb ik.

Je kan ipv nieuwbouw ook gewoon een huis van pakweg 10-15 jaar oud kopen. En een iPhone 13 ipv een iPhone 17. En een LCD-tv van een chinees merk ipv een dure 4K OLED.

En in plaats van een huis kopen kan je ook een appartement kopen. En in plaats van een iPhone een budget Xiaomi. En ipv een 65" een 50" TV, omdat je nu toch in een klein appartement woont.

Natuurlijk doet niemand dat. Als je een huis wil ga je een huis kopen, als je een nieuwe iPhone wil koop je een nieuwe iPhone. Dan ga je echt niet vergelijken met bvb een klein appartement of een budget-Android. En dat is bij auto's net zo. Als je bvb specifiek een nieuw model wil dan ga je echt niet een model van 3-4 jaar oud kopen, of een ander model / kleinere auto. Die vergelijking maken haalt dus ook helemaal niets uit.

[Reactie gewijzigd door b12e op 9 september 2026 17:51]

Maar als jij die auto had gekocht voor 44K dan had je m later bijvoorbeeld voor 25K kunnen verkopen dus kost hij in dit geval 'slechts' 19K.
19k + verzekering + onderhoud + inschrijven + wegenhulp + keuren voor verkoop.

En dan schiet er onder de streep niks meer over van het prijsverschil tussen kopen/verkopen of leasen. Het enige verschil is "meer gedoe".
edit:
en dan nog vergeten dat ik 2 jaar geleden ook geen eigen auto had, was een soort kortetermijnlease. 6 maanden voor het aflopen van het contract stond heel mijn dorp onder water en was de auto total loss - samen met 130.000 andere auto's in het gebied. 3 weken later had ik gewoon een nieuwe, heeft me verder niks gekost. Moest verder me er ook niks van aantrekken, leasebedrijf heeft alles geregeld. De kans dat dat opnieuw gebeurt is natuurlijk klein, maar het is wel een risico. Had die auto eigendom geweest, had me dat een flinke duit gekost.

[Reactie gewijzigd door b12e op 9 september 2026 15:07]

Ook een Waschmaschine word op een studenten kamer gehuurd voor bijv 5 euro pp per maand. Nieuwe huurder, een nieuwe betaler. Maar daar us het meer de bezitter veranderd continue.
Als een telefoon op afbetaling geen probleem is, waarom wordt het dan geregistreerd bij het BKR en verlaagt het mogelijk je leencapaciteit?
Ik reageer op een mening van iemand anders. Dat het nog steeds een lening blijft en je een schuld hebt neemt niks weg van het feit dat het voor velen een prima oplossing is.
Een telefoon op afbetaling an sich is geen probleem, maar als je naast die telefoon nog talloze andere zaken op afbetaling gaat nemen, dan is het totaalplaatje ineens wel belangrijk natuurlijk. Je moet al die termijnbetalingen wel kunnen blijven voldoen.

En dat een telefoonlening invloed heeft op je leenbedrag is logisch. Als jij elke maand in totaal 1000 euro kunt missen, en je gaat een lening aan voor een telefoon waarvoor je 50 euro per maand gaat betalen, dan is het gewoon een heel simpel rekensommetje dat jou vertelt dat van je 1000 euro in totaal, nog maar 950 euro over is.

Dat iets invloed heeft op je leencapaciteit maakt het geen "probleem".

[Reactie gewijzigd door mvds op 9 september 2026 09:39]

Het is niet opeens een probleem. Kopen op de pof en schulden maken was altijd al een probleem. Het probleem is met diensten als Klarna alleen groter geworden. Geld lenen is nog nooit zo makkelijk geweest. Als je te laat afbetaald worden er woeker rentes gerekend. Er zijn steeds meer jongeren die hierdoor in de problemen raken. Het is een maatschappelijk probleem.
Je hebt geen idee waar het over gaat he? }:O ah koechi kooee
Ik ga in alles met je mee, maar niet m.b.t. de private lease van een auto. Soms is het ook een bewuste keuze en staat dat volledig los van het niet kunnen aanschaffen van een auto.

Hier rijden we bijvoorbeeld met een auto van de zaak als (elektrische) hoofdauto, en onze tweede auto is een bewuste private leasekeuze. We kiezen er steeds bewust voor om elke drie of vier jaar in een nieuwe (elektrische) auto te rijden als tweede auto, omdat we vooraf de exacte maandelijkse kosten weten en nooit voor verrassingen komen te staan. Het past hierdoor moeiteloos in ons maandbudget, ik hoef geen apart potje achter de hand te houden voor onverwachte (garage)kosten en het geeft gewoon een hoop rust doordat je ontzorgd bent :) Het gaf bij de afgelopen verhuizing naar onze nieuwe woning niet eens problemen in de aanvraag van de hypotheek dat we een private lease auto hadden.
Private lease is gewoon gemak kopen. Maar als je voor 10k gewoon een 40kwh leaf of een heel nette laat modeljaar e-up of of e-golf had gekocht was je goedkoper uitgeweest met je 2e auto dan nu iedere maand private lease betalen.
Hoe kom je erbij dat je dan goedkoper uit bent dan een private lease? Gaat die auto van 10k ineens voor 4, 5 of 6 jaar gegarandeerd mee ofzo zonder dat er iets aan mankeert?
Uh ja. Als je een goede auto koopt waar je zuinig op bent wel. Mijn vrouw heeft een Kia uit 2008 die heeft nooit iets anders gehad als om het jaar kleine beurt grote beurt. Ja keertje nieuwe banden en nieuwe remblokjes, poeh poeh.

Mijn vorige auto, 2006 Nissan Primera 2.0 heb ik bijna 4 jaar gehad. Heb alle kosten bijgehouden. Aanschaf 3500 euro, verkocht voor 1000. Onderhoud was rond de 500 euro per jaar gemiddeld. Wat kost een ruime c of d segment auto met cruise control, climate control, en achteruitrijcamera zoals mijn primera per maand? Ik kijk nu naar een Kia K4, 60 maanden, 15.000km per jaar. 637 euro!!!!!!!!!

Okay 637 - 25 euro (verzekering primera) - 65 euro (mrb primera) = 547. Stel je bespaart 50 euro de maand op benzine want zuiniger, zit je op 500 in de maand duurder dan mijn primera. Dat is 6000 per jaar duurder. Okay 5000 want 500 euro onderhoud, 500 afschrijving.

Stel de afschrijving is 3x zo hoog, dan nog veel goedkoper om een occasion te kopen. Wat denk je, dat een nieuwe auto rijden goedkoper is dan een occasion? Wewlad. Brainpower.

Gewoon geen 1.2 puretech kopen. Of 1.0 ecoboost. Beetje onderzoek doen naar welke modellen goed zijn. Is met AI veel simpeler geworden, je kan gewoon de vraag stellen.
Met hele simpele logica kun je zo ook wel beredeneren dat private lease niet goedkoper is dan zelf kopen, zelfs als je een nieuwe auto koopt. Private lease is gewoon een product waar geld aan verdiend moet worden, en dat betaal jij als klant. Je koopt er wel enige zekerheid voor, en je kunt een auto rijden waar je zelf het aankoop bedrag niet voor hebt liggen, maar voor de kosten zou je het niet moeten doen.
Precies, dat is ook precies hoe ik het zei. Het gaat om het gemak en de ontzorging, en dat ik vooraf precies weet wat onze maandelijkse kosten zijn naast onze (zakelijke lease) auto.

Goedkoop kan voor jou misschien een reden zijn om het niet te doen, maar dat is ook maar relatief als je kijkt naar onderhoud, afschrijving en onvoorziene kosten. Achteraf is het altijd maar de vraag wat nou echt goedkoper is geweest en wat je meer rust heeft gegeven.
Achteraf is het altijd maar de vraag wat nou echt goedkoper is geweest
Bij private lease is dat volgens mij makkelijk te zeggen..
en wat je meer rust heeft gegeven.
Geen potje hebben voor onvoorziene zaken en altijd teveel betalen zouden mij geen rust geven.
Je trekt conclusies op basis van verbanden die er simpelweg niet zijn, zo kan ik ook mijn eigen alternatieve realiteit creëren en die als waarheid presenteren :) Nergens zeg ik dat we geen algemene buffer voor onvoorziene uitgaven hebben. Ik geef alleen aan dat een apart potje voor onverwachte autokosten zoals schade, onderhoud of dergelijke nu niet nodig is en er daar dus geen verrassingen zijn.

Naast de algemene (onvoorziene) buffer, waarmee eventueel ook een auto gekocht zou kunnen worden, zijn er potjes voor bijvoorbeeld vakanties, kerst(aangezien we dan altijd groot uitpakken onder de kerstboom) en dergelijke. Afgezien van de hypotheek zijn er geen schulden, en is de keuze voor private lease is heel bewust zoals ik al eerder beschreef. Dat biedt gemak en ontzorging en is voor ons financieel gunstiger dan alle onderhouds en afschrijvingskosten zelf dragen. Uiteindelijk kan iedereen daarin zijn eigen keuzes maken op basis van persoonlijke financiën en wat je prettig vindt qua budgetteren, daarin bestaat geen goed of beter behalve als je het niet kunt betalen en je schuld op schuld gaat stapelen.
Maar aan de andere kant die 'rust' die private lease brengt kan ook zomaar omslaan in een stress factor. Als je financieel situatie ineens veranderd (door bijv ziekte of werkloosheid), zit je wel vast aan je lease contract.
Daarvoor heb je goede buffers dat je minimaal meerdere maanden kunt overbruggen (zonder salaris of uitkering) en als je een goed contract hebt kun je bij overlijden, scheiding of onverwachte werkverandering in goed overleg het stopzetten. Dat hoeft zeker geen stress factor te zijn!
Juist als je minder goed verdiend is het belangrijk om op uitgaven te letten.. iets met boots theory.

Wikipedia: Boots theory
Eens. Weten waar je aan toe bent kan wat waard zijn. Ik doe het liever niet. Als er morgen wat met mijn auto gebeurt heb ik geld om een andere te kopen of het te laten repareren.

Heb een collega die ook private lease heeft, omdat ze 2maal verschrikkelijk de boot in is gegaan met een auto. En nu wil ze zekerheid. Had ze wel eerst een fiat cinqecuento en daarna een peugeot met 1.6vti, beiden verschrikkelijk onbetrouwbare auto's. Denk dat als ze gewoon een Yaris had gekocht ze er nu nog in rond had gereden.
Voor mij was de reden dat ik graag elektrisch wilde rijden maar de markt voor EV's nog zo onzeker vond dat ik het risico liever bij de leasemaatschappij wil leggen dan bij mijzelf. Als het contract is afgelopen zal ik nog eens kijken hoe de markt ervoor staat.
Wat ik zelf met lease altijd vreselijk irritant vindt is dat je altijd te maken hebt met anderen die bepalen wat je met je auto doet. Je kan nooit zelf een makkelijke reparatie doen en hebt altijd gezeik over krasjes enzo omdat ze hem weer willen verkopen. En gezeik over of je op de juist banden rijdt (met mijn werk lease auto moest ik altijd verplicht wisselen, constant gezeik daarover).

Ik zou dat nooit prive doen. Liever een 10 jaar ouwe bak voor contant geld kopen en oprijden. Of helemaal geen auto meer zoals ik nu heb. ik haat autorijden.

[Reactie gewijzigd door Llopigat op 9 september 2026 11:35]

Zakelijk (rij al leaseauto's sinds ik aan het werk ben) nooit gedoe mee gehad. Nu heb ik bij mijn werkgever ook geen eigen risico of dergelijk dus de volledige verantwoordelijkheid ligt niet bij mij zolang ik alles maar tijdig meld. Inleveren gebeurd doordat een student de oude auto komt ophalen en ik hoor er niets meer van. Uiteraard moet ik wel tijdig wisselen tussen zomer en winterbanden. Maar goed, prive en zakelijk rijden wij met mijn leaseauto 60k per jaar.

Met de private leaseauto ok nog nooit problemen gehad (ik klop het af). Ik vind juist dat dat super goed geregeld is, ook als je minderkilometers rijdt dan gepland (afgenomen hebt) krijg je netjes geld terug. Voordeel van private lease is dat ze in dit geval de auto op all-season banden gezet hebben, dat scheelt wisselen :)
"Als je een telefoon niet direct kunt betalen moet je hem niet kopen."

En hoeveel mensen private leasen wel niet een auto, terwijl er genoeg alternatieven voor een paar duizend euro te koop staan.
Ik lease ook prive een auto (electrische auto) ik heb dit bewust gedaan omdat de verkoopwaarde van een EV veel minder is. En de risicos te groot zijn met de batterij. En ik dus zeker nog 10+ jaar geen EV ga "kopen"

Maar omdat ik zonnepanelen hebt, we het dus genomen hebben, vooral met het warme weer is het goed.
Net een tweedehands EV gekocht. Zelfs Nissan bied 8 jaar/160.000km garantie op hun niet actief gekoelde accupakket. Welk risico?

Private leasen had zeker gekund, maar onder de streep ben je altijd duurder uit. Er moet immers toch flink op je verdiend worden door de leasemaatschappij.
Ik heb bewust zoals gezegd voor Leasing gekozen.

De verkoopwaarde van een EV is nog slechter dan een ICE auto.

Daarnaast over de 4 jaar en 80.000 met APK keuring en de jaarlijkse onderhoud ben ik met deze auto inclusief verzekering 27K kwijt. En als ik me subsidie nog krijg (hier in Duitsland) ben ik 22k kwijt. Dus ja dat is het verleidelijk om niet te kopen. Plus voor de meeste tijd ben ik toch wel thuis aan het laden.
Je kan pas zeggen dat je onder de streep goedkoper uit bent als je beide auto's had getest en na 6 jaar kijkt hoe het ervoor staat.
Je denkt dat private lease aanbieders verlies maken? Doorgaans zijn het geen liefdadigheidsinstellingen maar commerciële bedrijven met winstoogmerk.
Tuurlijk maken ze geen verlies maar dat zijn garages en fabrieken die de onderdelen voor je auto leveren toch ook niet? Als jij je auto zelf kan maken, dan scheelt je dat een hele hoop geld vergeleken met de garage.
Private lease is ook iets anders dan kopen op afbetaling naar mijn idee. Je koopt een stukje service en gemak, want je hebt ook geen onderhoudskosten e.d. meer.
Maar het gaat om de betalingsverplichting gedurende een bepaalde termijn. Daar zit een risico aan wat je heel veel extra geld kan kosten als je er niet aan kan voldoen. Een gewone betaling doe je in één keer als je het geld hebt.
Tegenwoordig kan je bij bijvoorbeeld Wehkamp al je kleding in termijnen betalen.
Dat kon in 1970 ook al. En het was toen ook al een probleem.
Het afbetalen van kleding (of wat je dan ook koopt bij Wehkamp) op zichzelf is geen probleem. Het probleem zat erin dat mensen zichzelf niet konden beheersen en veel meer gingen lenen dan waar ze de koopkracht voor hadden.

Iets kopen op afbetaling is geen probleem. Je moet het alleen beperken.
Een auto rijden via private lease kun je ook doen vanwege het ontzorgen. Geen gedoe met onderhoud, verzekering, schade, wegenbelasting etc. Je betaalt dan inderdaad wel meer, maar daar staat ook wat tegenover. Het gaat er echt niet altijd om dat je niet wilt sparen voor een auto, maar ook om het gemak. En uiteindelijk heb je alles in het leven te leen, ook als je zelf een auto koopt....
"Als je een telefoon niet direct kunt betalen moet je hem niet kopen."

Dat vind ik eigenlijk bij alles muv een huis.
Uhm, gewoon oprechte nieuwsgierigheid maar waarom is een huis een uitzondering? Tegenwoordig liggen de vrije sector prijzen net zo hoog met de huur als een hypotheek. Ik vind een hypotheek ook gewoon een ordinaire lening met veel rente erop maar dan verkapt onder een andere naam. Daarbij vind ik het leenbedrag voor een huis om te kopen veel te hoog met als gevolg dat je 2 ton schuld hebt en tegenwoordig bijna een half miljoen als je nog geen huis had. Dat gaat toch nergens meer over? Huren vind ik in dat opzicht veel voordelen hebben en dat blijf ik de komende jaren nog wel even doen.

Klarna, In3 en Riverty zijn afterpay systemen die ik mega fijn vind. Je hebt je product al zonder alles betaald te hebben waardoor je eerst afwacht tot je het überhaupt in huis hebt, je kan het testen en als er een geschil ontstaat omdat het product gewoon niet goed is, dan springen bovengenoemde partijen ertussen. Verder is het in 3 termijnen relaxed omdat je dan niet in één klap veel geld kwijt bent maar je het wel alvast kan gebruiken omdat je het nodig hebt. Ik blijf het gewoon bijzonder vinden als mensen met bedragen tot 10.000 euro ofzo roepen: ''ik betaal niks achteraf. Je koopt het en als je het niet kan betalen, dan koop je het niet'' maar vervolgens gaan ze een lening aan die 10 keer zo hoog is waardoor je een enorme schuld boven je hoofd hebt hangen?

On topic. Apple veranderd de markt altijd maar dat komt omdat ze goed over hun producten na denken, compromissen maken maar wel een goed product afleveren met software ondersteuning wat zijn geld waard is.
Vrijwel niemand kan een huis direct kopen zonder hypotheek, ook niet 20 jaar geleden (toen ik zelf gelukkig al mijn appartement gekocht heb voordat de prijzen zo absurd stegen). Daarnaast is een huis veel waardevaster dan de meeste andere producten. Het kan altijd mis gaan waardoor je 'onder water' komt te staan, hoewel dat meestal komt doordat er te veel hypotheek gegeven is (of in ieder geval dat was met de hypotheek crisis van 2008 zo), maar in principe kun je het huis altijd weer verkopen om de hypotheek volledig af te betalen. Dat is bij andere producten niet zo, daar ben je al een groot deel van de waarde kwijt zodra het jouw bezit wordt.
Dat vind ik eigenlijk bij alles muv een huis
Dat is natuurlijk lekker makkelijk om te posten op Tweakers waar de gemiddelde gebruiker een bovengemiddeld salaris heeft.
Ook voor mensen met ondergemiddeld of gemiddeld inkomen is het belangrijk om goede financiële beslissingen te nemen.
De laatste tijd zitten er flink wat YT filmpjes in m'n bubbel waarin aan Amerikanen wordt uitgelegd waarom een creditcard geen goed idee is. Zelfs als je weet hoe de situatie in de VS is, dan nog sta je nog wel eens met je oren te klapperen als je die realiteit ziet.

Mensen hebben daar 4 of 5 credit-cards en tienduizenden dollars schuld. Kopen alles op krediet tegen een percentage van 15 tot 20%. Dan denk je 'zijn jullie nou echt zo dom dat je dit niet begrijpt?'
Het onderwijsniveau van het openbare onderwijs in de VS is van een bedroevend niveau dus kredietverstrekkers kunnen de mensen van alles wijsmaken zonder dat ze zelf kunnen beredeneren dat het allemaal niet zo rooskleurig is.

Daarnaast heb je nog het gekke systeem dat een hypotheekverstrekker wil zien dat je kredietwaardig bent doordat je je creditcardbetalingen van diverse kaarten altijd hebt kunnen betalen. Als je dus nooit iets op krediet koopt heb je geen historie en krijg je in bepaalde gevallen de hypotheek niet. Hoe krom kan je het hebben...
Dat kleding op afbetaling kon zo’n 15-17 jaar geleden bij Wehkamp al hoor… tegen torenhoge rentes…
Een huis is wel even iets anders dan een telefoon.

Buiten het feit dat een huis ettelijke jaarsalarissen kost, wordt het in de regel ook steeds meer waard of behoudt het in elk geval zijn waarde. Bij telefoons, auto's en allerlei andere gebruiksgoederen ligt dat toch anders.
Klarna is een absoluut slecht idee ja.

[offtopic] Top usericon :)
Moeten verbieden? noh, is gewoon je eigen verantwoordelijkheid hoor. Als jij er financieel een potje van maakt is dat je eigens schuld...
Persoonlijk zie ik het gewoon als predatory business practice waar je mensen tegen wil beschermen. Veel mensen en met name jongeren kunnen de gevolgen van zo'n type transactie simpelweg niet overzien. Het is niet goed voor de maatschappij in het algeheel als het te makkelijk wordt om zomaar schulden aan te gaan.

Er zijn altijd mensen die zich rijker voor willen doen dan ze zijn, en die ga je niet allemaal redden, maar er komen wel echt mensen mee in de problemen, waar dan ook weer maanden/jaren hulp bij nodig is. Dat kost 'ons' weer geld en waarom? Omdat een bedrijf als klarna geld wil verdienen door mensen eigenlijk in de val te lokken?
Mwah, valt mee. Hier in Belgie hebben al mijn creditcards gespreid betalen en krijg ik voortdurend opties om extra bij te lenen, vrij proactief gepushed via sms en de bijbehorende app. In Groot-Britannie net hetzelfde, waarbij 'balance transfer' ook nog eens een ding is. Nederland is eerder de uitzondering
Duitsland heeft een systeem van berekenen van krediet waardigheid dat baseert op:
  1. Betalingsachterstand
  2. Duur van je financiele relatie, hoe langer je relatie is, hoe beter
  3. Kredietaktiviteit, veel kredieten of roodstand over de afgelopen periode, hoe slechter
  4. Woonstabiliteit, hoe langer je ergens woont, hoe beter, verhuis je vaak, slecht
  5. Een Hypotheek hebben is positief, je bent dan goed gecheckt door de bank, afgelost, nog beter
De VS
  1. Veel creditcard bewegingen is goed, maar moeten binnen 30 dagen betaald zijn
  2. Hoe groot is je krediet limiet (zeg 10.000 dollar) dan moet je niet meer dan 30% utiliseren minder dan 30% is goed, meer is dat niet, hoe meer, hoe slechter
  3. Hoe langer je al krediet gebruikt, hoe beter. Nooit een Creditcard of schuld gehad, dat is slecht
  4. Amerikanen worden beloond als ze verschillende soorten krediet tegelijkertijd succesvol kunnen beheren. Dus, Autolening, Credit Card, TV op afbetaling, als je veel verschillende Kredieten hebt, en die betaald je op tijd, ben je geweldig

    Opmerkelijk verschil: Schuldenvrij leven in Duitsland is Positief. Zorgt voor een stabiele, hoge score. in de VS is dit Negatief. Zonder schulden/krediet bouw je geen score op.
Apple heeft het "wow"-effect de laatste jaren verloren en dat is flink te wijten aan hoe ze hun producten aankondigen. Netzoals altijd presenteren ze producten alsof het de revolutie op de markt zal gaan zijn.... maar de realiteit is anders.

Ik heb niet zo'n hoge verwachting van vanavond. Ik denk ook dat het vooral een product gaat zijn om mee te komen met de rest en niet de rest even zomaar verslaat. De geruchten dat de vouw volledig weg is geloof ik ook niet, want de technologie wordt gewoon door Samsung gemaakt en daar is het ook nog niet met de Fold volledig gelukt.

Dat het paspoort-format al eerder was uitgelekt en andere fabrikanten nu ook overnemen zal niet helpen. Dat had een onderscheidende factor geweest kunnen zijn. Het enige waar ze wellicht punten op scoren is het OS. Maar ook daar ben ik de laatste twee jaar niet meer van onder de indruk geraakt.

Met een mogelijke prijs van 2400 euro (gerucht) is het ook voor lang niet alle gebruikers weggelegd. Waar Android fabrikanten vaak nog flink van de prijs afschaven binnen het jaar, doet Apple dat vrijwel nooit.
Steve Jobs was een zeer goed verkoper, een vlotte, natuurlijke prater. Die kon men op een podium zetten met de nieuwe producten en hij speelde met het publiek dat er aanwezig was. Natuurlijk zat ook daar een heel marketingteam achter dat alles tot in de puntjes had voorbereid, maar de manier waarop de boodschap werd overgebracht was geniaal.

Vandaag doet men het niet meer op het podium. Het is weken vooraf opgenomen, zwaar bewerkt, alsof je naar een lange infomercial zit te kijken. Het is nu 1 en al verkoopspraat geworden, en dat heeft gewoon een ander effect.

Neemt niet wag dat er vanavond weer heel veel mensen naar die livestream zullen kijken en dat we vanavond en morgen veel zullen horen over de nieuwe producten
Qua duurzaamheid goede keuze van Apple natuurlijk, maar het haalt zoals je terecht opmerkt, wel een beetje de charme weg. De personen die echter in de aankondigingen te horen zijn hebben ook weinig charisma. John Ternus kwam meen ik ook voorbij in de filmpjes en vond ik wel een van de weinig een degelijke indruk geven. Maar als Craig Federighi aan het woord is gaan op een of andere manier mijn haren overeind staan... Het kan inderdaad ook helpen om het gewoon weer live te doen... zo "perfect" hoeft het van mij allemaal niet.

De aandacht in de media is overigens ook wel wat meer afgenomen m.b.t. aankondigingen. Er wordt wel aandacht aan besteed, maar niet over meerdere artikelen uitgesmeerd.

[Reactie gewijzigd door Pasteis op 9 september 2026 07:47]

De geruchten dat de vouw volledig weg is geloof ik ook niet, want de technologie wordt gewoon door Samsung gemaakt en daar is het ook nog niet met de Fold volledig gelukt.
Klopt niet wat je zegt. De afdeling van Samsung die dingen maakt voor andere klanten, staat los van de smartphone-afdeling. Apple kan prima zelf iets ontwikkelen en het dan laten fabriceren door Samsung voor hun toestellen en dat het dan beter is dan wat de Samsung smartphones hebben. Of dat zo gaat zijn, laat ik in het midden, maar kan prima.
Als Apple fanboy had ik deze in 2019 instant aangeschaft. Want Apple. Maar ik word ook ouder en ik betrap mijzelf erop dat ik er een sport van maak om steeds meer mijn telefoon thuis te laten als ik naar buiten ga. Ok, ik draag dan wel de AWU die ook kan bellen, appen en betalen, maar het gevoel om niet de hele tijd zo'n clunky device mee te moeten leuren geeft me een extra dimensie aan vrijheid.

Dus ondanks dat ik nog steeds ergens de kriebels heb om de fold van Apple te moeten kopen, denk ik toch dat ik hem passeer. Want eigenlijk zie ik er het nut niet van in. Mijn iPad Pro voldoet prima als ik een groter scherm wil hebben en tja, wanneer heb ik nu een groter scherm nodig als ik naar buiten ga? Nooit dus. Vind het scherm van mijn AWU groot zat als ik iets moet doen als ik de hort op ben. En voor thuis vind ik een fold maar weird, Dan pak ik wel mijn iPad of laptop.

Ps, we hoeven niet de discussie aan te gaan waarom ik hem 'moet' kopen. We kennen allemaal wel dat gevoel van, ik wil hem....

[Reactie gewijzigd door Yzord op 9 september 2026 06:43]

Maar ik word ook ouder en ik betrap mijzelf erop dat ik er een sport van maak om steeds meer mijn telefoon thuis te laten als ik naar buiten ga. Ok, ik draag dan wel de AWU die ook kan bellen, appen en betalen, maar het gevoel om niet de hele tijd zo'n clunky device mee te moeten leuren geeft me een extra dimensie aan vrijheid.
Nog een paar jaartjes erbij en dan is de volgende stap in 'jouw definitie van vrijheid' om ook geen smartwatch te dragen, of een zonder mobiele connectiviteit. Offline durven te zijn. Heerlijk is dat, kan het iedereen aanraden ;-)
Zei hij om net over 7 uur op een online tech platform :+
Haha, dat krijg je ook als je ouder wordt. Ik ben eerder wakker als de lokale haan hier in de buurt. Maar goed, mijn reactie was in de context van het naar buiten gaan. Als ik binnen ben ligt er allerlei zooi in de buurt om even online in te checken, wat ik ook graag doe
Wanneer je het huis uit gaat heb je vaak bepaalde zaken bij je. Je wilt kunnen betalen, de tijd weten, de deur op slot doen, je moet je kunnen identificeren.

Dus portemonnee (net bankpas en ID) plus huissleutel plus horloge is de basis set.

Maar stel al die functionaliteit zit in een smartwatch/telefoon, die je op niet storen kan zetten. Neem je dan de volledige basis set mee, of 1 apparaat?

Ik zou denk ik voor 1 ding gaan in plaats van 3 dingen. Telefoon staat continu al op niet storen (met uitzondering als een van 4 favorieten belt). ID en rijbewijs erop komt eraan. Digital key bestaat ook al. Betalen ermee kan ook.
Dat het kan, is voor mij nog steeds geen reden om het te doen.
Ik heb bewust geen betalen via mobiel, bewust weinig smart-apparaten thuis etc.
Er geeft mij niks meer rust, dan bedenken dat mijn mobiel leeg kan zijn, maar ik nog steeds alles kan wat ik wil doen.

Maakt mobiel veel dingen makkelijker? Ja, maar ik heb het liefste altijd de domme back-up binnen handbereik. (ik heb mijn telefoon ook veel te vaak laten vallen in mijn leven, om daar ooit afhankelijk van te willen zijn)
Zou ik dus niet doen. Als ik dat ene ding kwijtraak, ben ik alles kwijt. Niet handig en fijn. Ik gebruik de telefoon op een inmiddels vrij ouderwetse manier: bellen, smsen (of een app daarvoor), mail, webbrowser voor dezelfde 5 websites en mijn agenda. Social media in de vorm van een profiel en deze bijhouden met status/foto's/likes etc. heb ik niet. Dat heb ik (gelukkig) nooit interessant gevonden.

Bankzaken doe ik ermee, omdat het anders niet kan. Dan heb ik het over scannen van zo'n QR-code op de PC via de bank app op de telefoon ter bevestiging van een transactie. Pinnen doe ik met de fysieke pas of ik betaal contant.

Een smartwatch heb ik niet. De enige waarde van een smartwatch voor mij zou zijn dat ik er mijn wandel- en fietsroutes op kan zetten. Dat hoef je niet te stoppen om te kijken of ik bij een splitsing nou naar links of rechts moet.

En ondanks al deze zaken, wil ik toch eens in de 6 - 8 jaar iets nieuws. Omdat ik dat mijzelf ook gewoon gun. Dan koop ik toch altijd wel wat op dat moment het nieuwste model en high-end als het gaat om specs. Ik kijk daarom ook graag naar dit soort events.
Ik dacht er vroeger ook zo over, en ik heb die functionaliteit allemaal gebruikt, en meer. (NS reizen, digitale concertkaarten/toegangsbewijzen etc.) Maar in mijn ervaring komt er regelmatig een moment dat het niet werkt. (omdat de app moet worden bijgewerkt, omdat je weer opniew moet inloggen en je de inloggegevens niet meer uit het hoofd weet, omdat de telefoon leeg is, of omdat er een storing aan de ander kant is)

Dus in de praktijk doe ik veel met watch en telefoon, maar loop ik tegenwoordig gewoon weer rond met een portemonnee, met daarin bankpassen, ID, ov kaart, honderd euro contant geld, en een huissleutel. En print ik toegangskaarten, indien mogelijk, gewoon weer uit op papier.
Tsja, als ik een blokje om wil lopen heb ik niet per se een horloge of bankpas nodig. Huissleutel is voor 99% van de bevolking niet smart en je ID op je telefoon is hier voor zover ik weet nog niet rechtsgeldig.

Van mij mag de telefoon thuis blijven. Enige goede reden die ik kan bedenken om die mee te nemen is dat je in noodgevallen snel kan bellen.
Ja dat gevoel ken ik wel ja, ik draag wel een AW maar zonder 5g, kan dus wel betalen als het moet maar ben niet meer online
Eens de telefoon heeft een alles en niets ontziennende invloed op onze maatschappij, het wordt bijna gezien als een verplichting door allerlei bedrijven met een stack op het feit dat mensen hun werk moeten verrichten. Ja er zijn vaak alternatieven maar die worden zo onmogelijk en niet gebruiksvriendelijk gemaakt dat je als een vis in een net naar binnen wordt getrokken.

Lijstje:

Bankzaken

Verzekeringen

School (magister)

Openbaar vervoer

Werk zoeken

Belasingdienst

Reizen

UWV etc

Tickets

Verificatie ID

Rechtsysteem

Parkeren

Het kunnen volgen van een individu

Etc. Etc.

Nogmaals er zijn alternatieven, ok dan wel weer via een PC, en ja ik snap de ontwikkeling, maar ik begrijp ook de gevaren van deze niet aflatende macht van smartphones, het maakt ons kwetsbaar, afhankelijk, en verslaafd, en ik ben een pionier geweest in de ICT, en ben er toen uitgestapt omdat ik niet mee wilde doen aan wat er toen allemaal werd ontwikkeld.


En ik weet dat ik nu een hoop over me heen kan krijgen, maar als dingen met hand en tand worden verdedigt, dan weet je dat je geen ongelijk kan hebben.
Ik was eigenlijk aan het denken om dit jaar een upgrade te doen, maar het anti-amerikaanse sentiment groeit met de dag. Misschien is het toch tijd voor iets anders dan apple.
Zou je blijer zijn met een Chinees merk?

Want hier in de EU zie ik nog niet direct alternatieven.
Samsung. Schijnt ook aardig wat telefoontjes te verkopen en is geen Chinees merk.
Die maken alleen de hardware. De software is bijna volledig onder controle van Google, een US bedrijf.
Samsung maakt echt wel zijn eigen feestje van Android met veel eigen apps. Het is iig al beter dan Apple als je anti Amerika sentiment hebt.
Tuurlijk is dat niet beter, als Samsung z'n eigen OS (of degoogled Android OS) zou maken wel.

Als er 1 bedrijf is die het vrijwillig zou kunnen, dan is dat Samsung wel met de hoeveelheid smartphones die zij verkopen maar ik denk dat ze een zakje geld van Google krijgen oid om dat vooral niet te doen.

Ik snap niet waarom mensen uberhaubt een Google Android phone gebruiken, waarmee ik zeker niet denk dat Apple heilig is alleen is hun basis model niet het tot eng aan toe profileren van alle gebruikers en verkopen van die gegevens.

(getyped vanaf een Fairphone met /e/OS)
alleen is hun basis model niet het tot eng aan toe profileren van alle gebruikers
Doen ze wel, is gewoon terug te vinden in hun voorwaarden! Ook Apple biedt adverteerders gericht te adverteren net als Google.
en verkopen van die gegevens.
Doet Google ook niet.

Het is gewoon 1 pot nat, de ene hooguit wat erger dan de ander op het ene vlak, de andere op het andere vlak...

[Reactie gewijzigd door watercoolertje op 9 september 2026 10:26]

Het is gewoon 1 pot nat, de ene hooguit wat erger dan de ander op het ene vlak, de andere op het andere vlak...
Niet helemaal waar, er zijn genoeg onderzoeken die aantonen dat Apple niet alleen zegt meer om privacy te geven dan Google maar ook daadwerkelijk meer on-device houd dan Google.

Alleen al het verschil in hoe je betalingen via wallet dan wel pay worden afgehandeld.

Daarbij ben ik sowieso erg anti amerikaans aan het worden dus zou ik geen van beiden aanraden. Al is het erg lastig om iets anders te gebruken zonder consessies te doen.
[...]

Doen ze wel, is gewoon terug te vinden in hun voorwaarden! Ook Apple biedt adverteerders gericht te adverteren net als Google.
Apple adverteert op specifieke plekken in voornamelijk hun eigen apps. Google profileert mensen over het hele internet, leest mail mee en kijkt naar je foto's, heeft vingers in zoekgedrag, gezondheidsgegevens, rijgedrag, en kijkgedrag en vindt dat ze al deze gegevens mogen gebruiken waar Apple expliciet aangeeft bepaalde data niet eens te willen hebben. Ik vind het ver gaan om dat 'hetzelfde' te noemen.
Als je niet het nieuwste van het nieuwste nodig hebt kan ik je een Fairphone 6(+) met e/OS aanraden.

Verre van perfect en je zal het nodige zelf moeten oplossen, en dus zeker niet geschikt voor iedereen, maar na al die jaren iPhones te hebben gebruikt heel leuk om een Nederlands bedrijf (Fairphone) en Frans bedrijf (Murena - e/OS) te supporten.

Edit: whoops, was eigenlijk een reply aan @spoonman

[Reactie gewijzigd door micnocom op 9 september 2026 10:01]

Ik ben in dat ik wil hem juist omgekeerd. 5 jaar geleden kocht ik de galaxy s21, want die wilde ik. Dit jaar heb ik gewacht op een super goede deal voor een telefoon die exact even snel is, alleen een veel betere accuduur heeft. 240 euro voor een galaxy a57 plus een speaker die ik weer voor 60 euro verkocht heb. En ik zeg je, ik ben er blijer mee dan die s21. Omdat ik de prijzen van de s26 zag en dacht, nee, dit doe ik niet.

En dat terwijl ik vergeleken met 5 jaar geleden veel rijker ben. Salaris is bijna verdubbeld, bruto dan, studieschuld afbetaald, huis en aandelen zijn door het dak gegaan (deel van dit allen is ontwaarding van geld maar goed). En toch ben ik nu blijer met mijn perfect werkende midrange telefoon dan ik zou zijn met een 1200 euro topmodel.

Ik wil hem? Meer van ik wil hem niet.

[Reactie gewijzigd door Ruw ER op 9 september 2026 07:05]

Om eerlijk te zijn ben ik het fomo gevoel bij Apple ook al jaren kwijt. Mijn iPad is een Pro M2, ik voel geen enkele reden om daar steeds de nieuwste te kopen. AW: idem, ik doe er meerdere keren mee en de AWU heeft me nog niet kunnen bekoren. Ik ben van een zakelijke MacBook Pro naar een privé Air gegaan: voldoet prima voor de komende jaren.

En de Fold of hoe ie gaat heten: ik weet nu al dat ie er niet in komt voor alle redenen die jij noemt. Alleen al het feit dat ze gedwongen terug gaan (naar men zegt) naar TouchID is een flater van jewelste. Oh en dan is er nog de Vision… tien minuten met een loaner gespeeld en toen had ik het wel gezien. Het is dat ik gevangen zit in het Apple ecosysteem en ik Android liever niet heb want Google en privacy, want anders had ik wel een Samsung oid gekocht.
Ik heb ooit een smartwatch gehad, maar hier juist van af gestapt omdat ik niet nóg een device wil die de hele tijd om mijn aandacht vraagt. Zo'n horloge heb je altijd bij je, een telefoon laat je nog wel eens liggen. Ik draag nu gewoon een zelf opladende casio.
Begrijpelijke keuze, maar stel over een paar jaar, je iPad en iPhone zijn aan vervanging toe. Dan kun je een Fold kopen, of een iPad en een iPhone. Je hebt dan de keuze, en kuest misschien hetzelfde, of anders. Want net als je telefoon thuis te laten zou je met een Fold minimalistisch op vakantie wel een groot scherm bij je hebben zonder 2 apparaten mee te slepen.
Niet alleen op vakantie, maar ook tijdens het pendelen en zelfs thuis in de zetel.

Veel mensen houden niet van een 2de toestel en kijken dan liever films/series op hun Smartphone. Die hebben ze altijd mee, is opgeladen, de apps staan er op, apps zijn ingelogd en ze kunnen moeiteloos switchen met andere apps die ze veel gebruiken.
"Een gevoel van vrijheid", zegt meer over de lengte van de ketting die je acceptabel vindt dan daadwerkelijk vrij zijn van die ketting.

Je enkelband zit in dit geval om je pols.

Petje af dat je niet automatisch die fidget toy bij je steekt maar helaas is de maatwchappij inmiddels zo afhankelijk van devices dat volwassenen niet goed meer kunnen functioneren zonder. Is het niet voor NFC gerelateerde zaken dan wel voor navigatie, OV informatie, camera en "natuurlijk" telefoon.
Ik heb liever een iPhone Air in mijn broekzak dan een clunky AWU om mijn pols eigenlijk.
Ik ga je niet vertellen wat je wel of niet moet doen hoor :) maar ik heb zelf net de Fold 8 en nou net het grote voordeel van dat ding is dat het geen clunky apparaat is. Hij zit veel makkelijker in mijn broekzak dan de S25 ultra die ik er voor gebruikte. Aangezien dit ongeveer het formaat zou zijn waar Apple ook mee zou komen denk ik dat het effect daar ook zoiets zal zijn.

Maar goed als je je telefoon toch al nauwelijks meeneemt dan maakt dat weinig uit natuurlijk.
Toch ontbreekt er nog altijd eentje. We weten allemaal over welke elektronicagigant het gaat. Het bedrijf is al decennia actief op de smartphonemarkt en introduceerde er allerlei vernieuwingen. Denk aan de integratie van zijn iconische muziekspeler in een telefoon, smartphones met luxe materialen en een minimalistisch ontwerp, en nieuwe functies voor telefooncamera's. Het bedrijf deed het in de loop der jaren allemaal.

Helaas: een vouwbare smartphone van deze fabrikant komt er niet of niet snel, als we de recentste geruchten mogen geloven. Wie dus zat te wachten op een Sony Xperia Fold, moet nog langer wachten.
Ik vraag me af of deze tekst wel klopt. Ik dacht dat het om Apple ging, maar kennelijk om Sony. Maar Sony was toch niet de eerste die muziek in een smartphone combineerde.
De Walkman is ontegenzeglijk een iconische muziekspeler, en Sony integreerde die (digitaal weliswaar) in de Song Ericsson Walkman mobiele telefoonrange. Ver vóór de iPhone ten tonele verscheen. De tekst klopt dus zeker.

Dat je dacht aan Apple? Logisch, dat zal iedereen gedacht hebben want Apple is het onderwerp van het artikel. Gewoon leuk geschreven door Arnoud, ik moest even gniffelen.
Als je denkt of voelt dat iets niet klopt, dan moet je bronnen leveren.

In 2005 was er de walkman integratie door Sony:

https://phys.org/news/2005-03-world-walkman.html

Dat was 2 jaar voor de eerste iPhone in 2007:

Wikipedia: iPhone (eerste generatie)
Apple kwam samen met Motorola met de ROKR E1 met iTunes integratie in september 2005 nog geen maand na Sony met de W800. Ze kwamen dus nagenoeg gelijktijdig met muziek op een telefoon.

[Reactie gewijzigd door Banix op 9 september 2026 08:56]

Kan er maar 1 de eerste zijn en dat was dus Sony!

En er zat 6 maanden tussen niet maar 1 maand.
Tussen de aankondigingen, niet tussen de eerste verkoopdata:
Sony Ericsson W800(i) — aangekondigd op 1 maart 2005, uitgebracht in augustus 2005. In het VK lag hij op 1 augustus 2005 in de winkel. Eerste Walkman-telefoon van Sony Ericsson. Sony Ericsson W800 - Legacy Portable Computing Wiki +2

Motorola ROKR E1 — op 7 september 2005 aangekondigd door Apple, Motorola en Cingular, tijdens hetzelfde event in San Francisco waar de iPod nano werd onthuld. Hij was diezelfde dag al te koop via Cingular online en vanaf de dag erna in hun winkels. In het VK volgde 16 september. Apple, Motorola & Cingular Launch World’s First Mobile Phone with iTunes - Apple +2
Jazeker. Je had mobile telefoons met het walkman logo er op. Daar kon je muziek op zetten en luisteren met oortjes :)
Niet de eerste maar wel een fabrikant die met de W800i. Een Sony walkman phone op de markt bracht. In 2005, dus voor Apple.
Ik denk dat het niet zoveel uit gaat maken. Dat het wel een nou en wordt. Want eigenlijk is de vouwbare telefoon al 7 jaar lang nou en. Ik zie Apple hier niet ineens verandering in brengen. De smartphonemarkt is gewoon volwassen, uitontwikkeld, mensen zijn tevreden met wat ze hebben. Vroeger was een nieuw topmodel nog betaalbaar (+-700 euro) en daadwerkelijk een stap omhoog vergeleken met een eerdere generatie. Toen was een nieuwe telefoon spannend en leuk. Nu is een nieuwe telefoon vooral vervelend, want het kost je een hoop geld voor een product dat exact hetzelfde kan als je vorige model die na 4 jaar kapotgevallen is.
Precies jouw houding had ik in 2006; ik was blij met mijn smartphone en het pennetje en de mini-knopjes en dat ik wap-websites kon bezoeken en emails zonder bijlagen kon bekijken in een soort teletext interface.
als Apple het maakt zal het zeker wel iets moois en van top kwaliteit zijn. Maar ik laat het de komende 5-10 jaar links liggen. Alleen even spelen in de winkel. Laat het maar lekker door ontwikkelen en een ‘normale’ prijs krijgen.
ik verwacht meer van hetzelfde en een wow factor voor een vouwbare toestel zal niet meer zijn dan dat er voor ios gebruikers eindelijk zo'n toestel er is.

Dit hadden ze al met GSM frequenties, camera setups of draadloos betalen. De verbeteringen of aansluiting op de concurrent is altijd na een aantal jaren.

Dit zeggende accepteert de Apple gebruiker het en vaak kunnen ze ook niet anders door het ecosysteem en dat is natuurlijk de kracht en marketing totdat Apple zijn os licentie ook moet aanbieden voor derden.

Het blijft daarom marketing technisch een geweldig merk.

[Reactie gewijzigd door Noresponse op 9 september 2026 07:11]

Apple Pay gelijkstellen aan ‘draadloos betalen’ bijvoorbeeld en doen alsof alles marketing is klinkt eerlijk gezegd meer als je hoofd in het zand steken..
Dat is achterlopen met een bewuste keuze, maar dat eco systeem is marketing technisch geweldig en vooral hoe ze ouder technieken die meestal uit ontwikkeld zijn of reeds al een nieuwe inzicht is te kunnen verkopenen door juist dat eco systeem en het te verkondigen als nieuw voor dat is marketing technisch super
Leuk die vouwbare smartphone!, maar vanavond kijk ik vooral naar het nieuwe Apple TV kastje. Waar de privacy te janken is op mijn LG tv, hoop ik daar snel de netwerkkabel uit te trekken en via het Apple kastje (ja ook daar zijn privacy dingen, maar echt veel minder) tv te kunnen gaan kijken en met arcade een nieuwe console (basis) ervaring erbij krijg.
Welke privacy issues zijn er met Apple TV dan? De andere fabrikanten weet ik. Die zoeken zelfs naar openbare wifispots als je zelf wifi hebt uitgeschakeld
Apple is zelden de eerste met iets nieuws, maar wanneer ze iets op de markt brengen is het product af en past het vrijwel naadloos in hun ecosysteem. [Mart Smeets] Ga ik de vouwbare iPhone kopen? Nee, die ga ik niet kopen [/Mart Smeets] ik heb een 12 pro max die het nog steeds prima doet. Ik heb geen behoefte aan mechanische zaken bij een smartphone. De smartphone is net als de auto, ze hebben allemaal 4 wielen, een stuur, een paar pendalen en een pook in het midden. De merken en modellen verschillen in details. Sommige mensen willen een camper, of een vouwbare smartphone, leuk.

En ja, ik ben benieuwd wat de 18 gaat brengen, beetje betere camera, wat snellere SoC. Mooi.

Om te kunnen reageren moet je ingelogd zijn